 Por Renan Filho · 2026-10-29
**Lead**
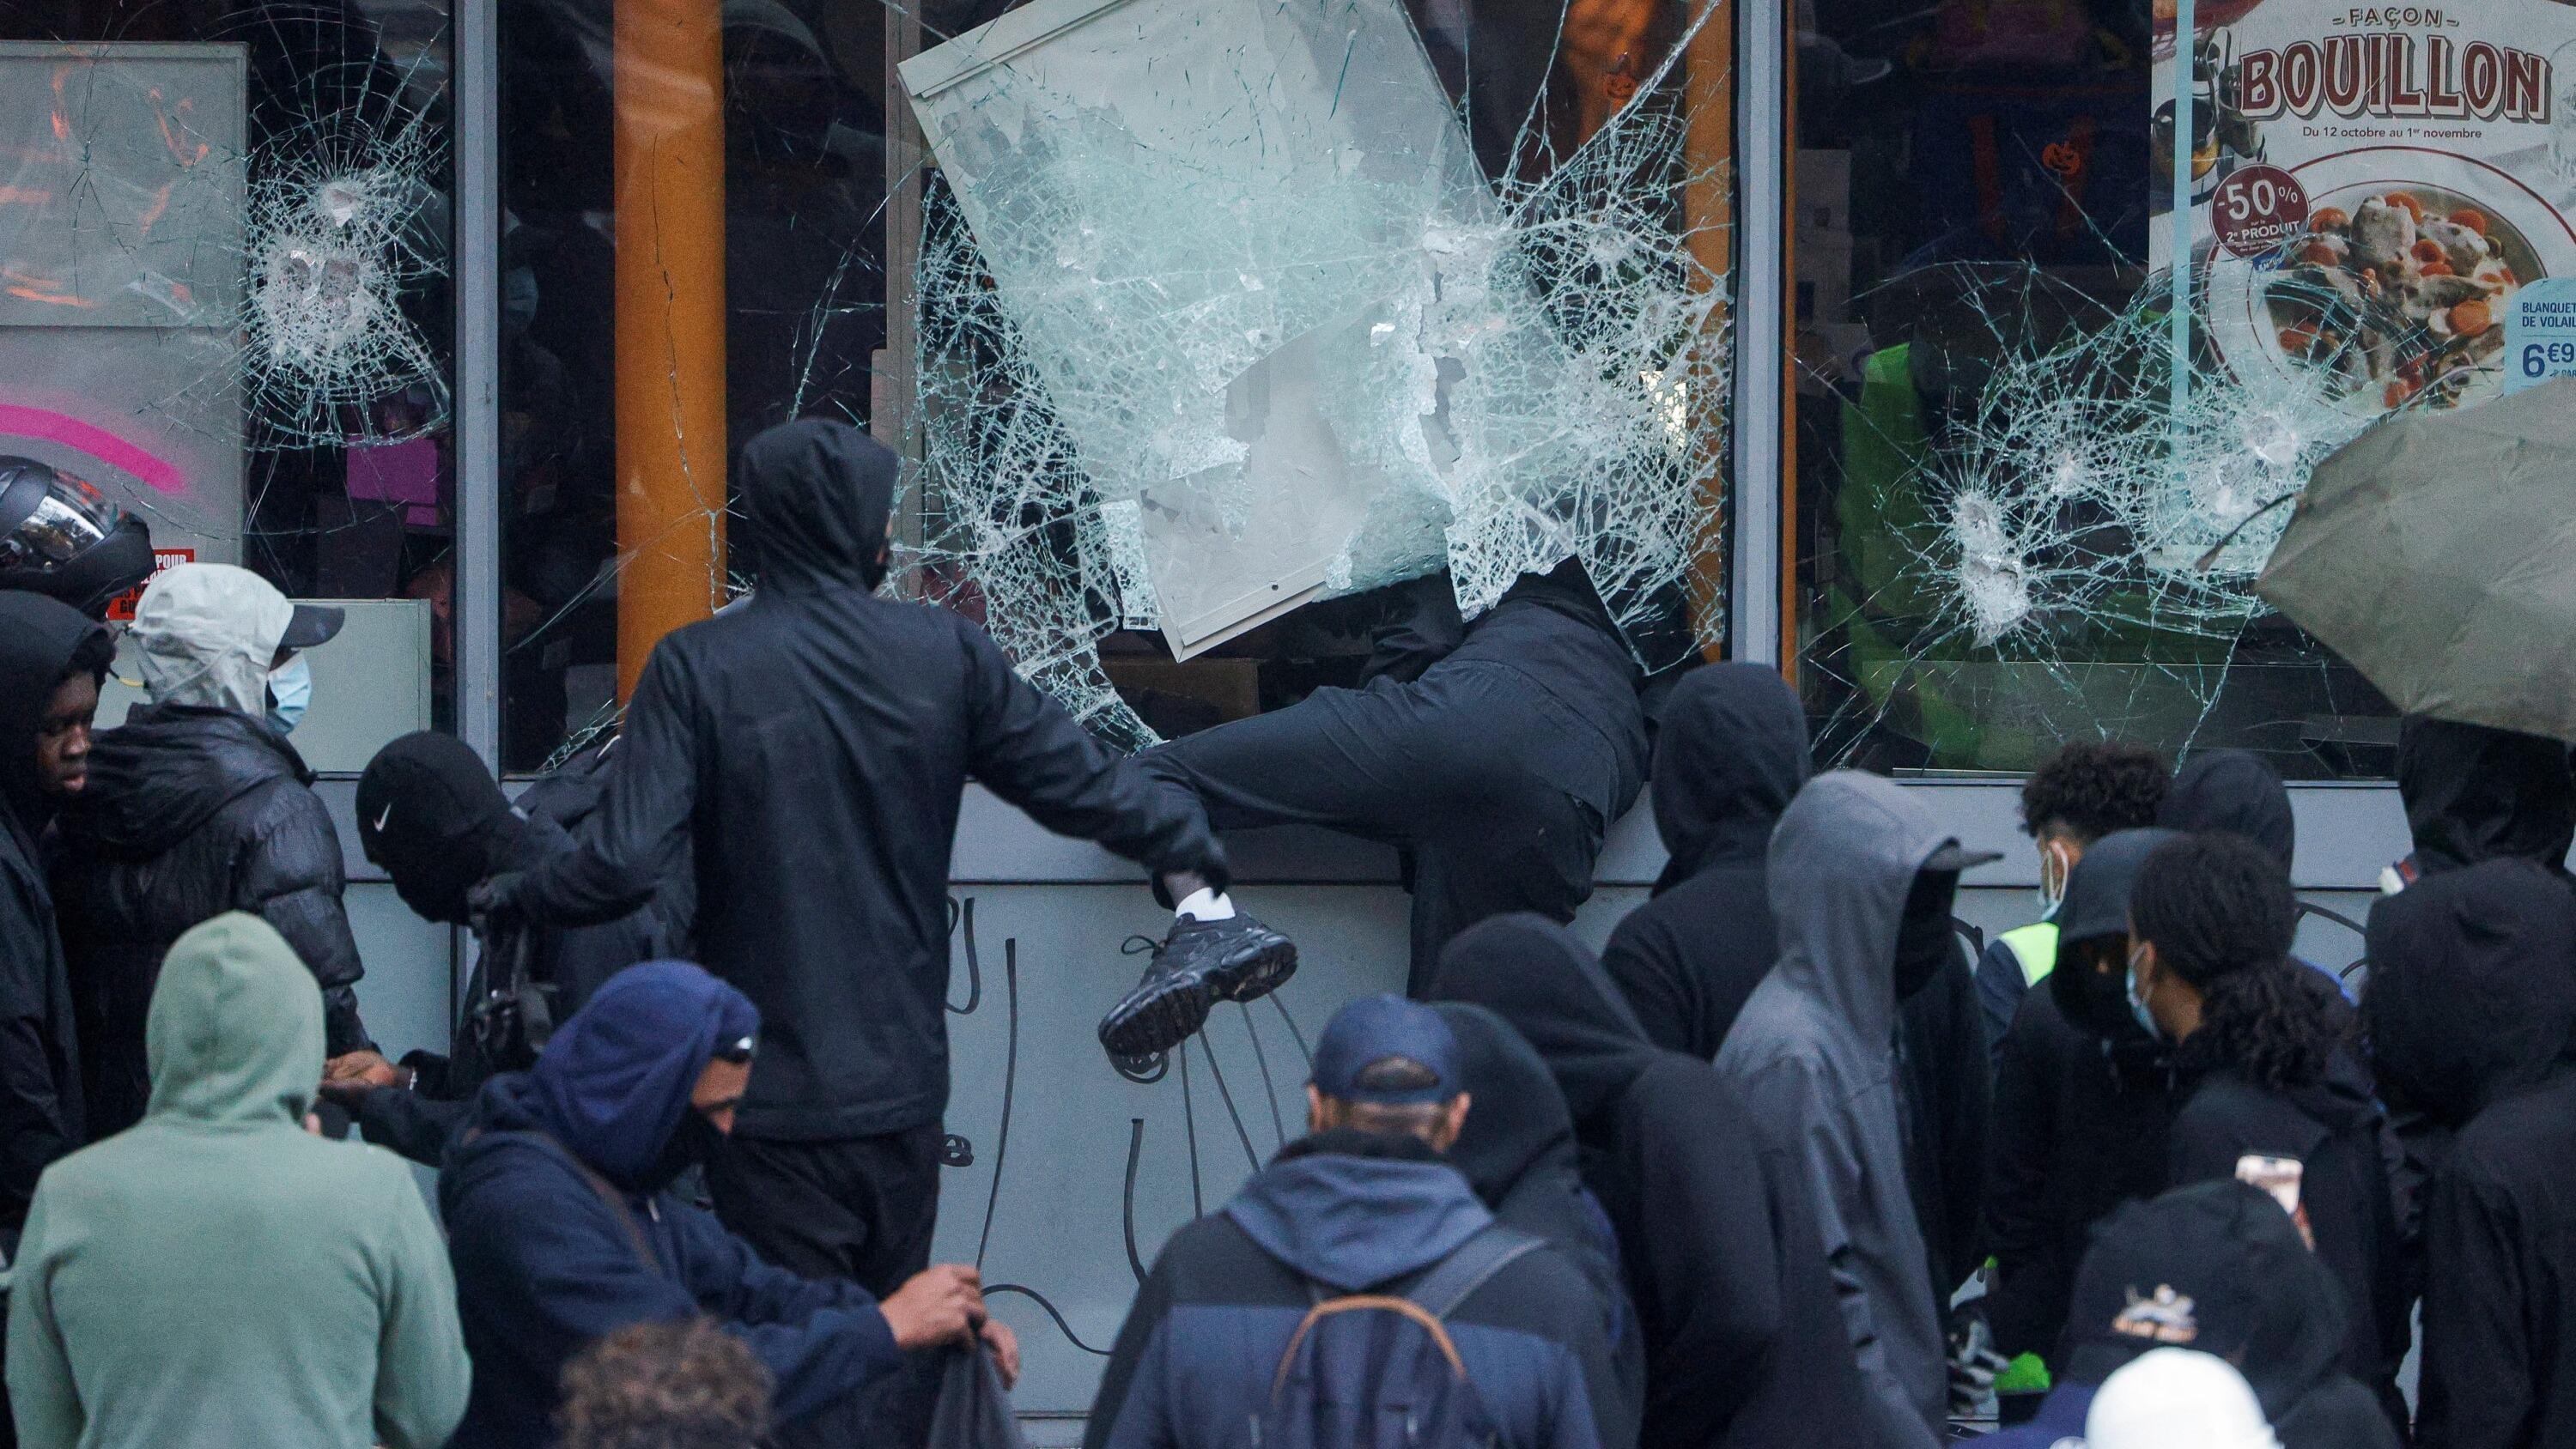
Le gouvernement français examine actuellement la création d’une « taxe émeutes » prélevée sur les contrats d’assurance, afin de constituer un fonds dédié à l’indemnisation des dommages provoqués par les violences urbaines. Cette piste, évoquée par plusieurs sources gouvernementales et relayée par la presse hexagonale, intervient alors que les assureurs ont dû faire face à des remboursements massifs après les émeutes de l’été dernier, suscitant un débat sur le partage du coût entre l’État, les compagnies et les assurés. Si elle était adoptée, cette taxe viendrait s’ajouter aux primes déjà élevées, notamment dans les zones urbaines sensibles, et pourrait provoquer une hausse significative des tarifs pour les particuliers comme pour les professionnels.
**Contexte**
Depuis les violences urbaines de l’été 2023, déclenchées par la mort du jeune Nahel lors d’un contrôle de police, les assureurs français ont été confrontés à des sinistres d’une ampleur exceptionnelle. Des voitures incendiées, des commerces pillés, des bâtiments publics dégradés : le coût total pour le secteur a été estimé à plusieurs centaines de millions d’euros par les fédérations professionnelles. Face à la récurrence de tels événements, le ministre de l’Économie et des Finances a évoqué à plusieurs reprises la nécessité de trouver un mécanisme pérenne de financement, sans pour autant alourdir les déficits publics.
C’est dans ce cadre qu’est née l’idée d’une taxe affectée, prélevée sur chaque contrat d’assurance habitation, automobile ou encore multirisque professionnelle. Le principe serait de mutualiser le risque « émeute » à l’échelle nationale, comme cela existe déjà pour les catastrophes naturelles via le régime CatNat. Les compagnies d’assurance, par la voix de leur organisation représentative France Assureurs, ont accueilli cette proposition avec prudence. Elles rappellent que le marché de l’assurance est déjà fortement régulé et que toute taxe supplémentaire se répercutera mécaniquement sur les primes payées par les clients.
Parallèlement, des élus locaux , notamment des maires de communes ayant subi des dégradations, plaident pour un fonds abondé par l’État plutôt que par les assurés. Ils estiment que les émeutes relèvent de l’ordre public et que leur coût ne doit pas peser sur les citoyens déjà fragilisés par la hausse du coût de la vie. Le dossier reste donc en discussion, avec des arbitrages attendus dans le cadre du prochain projet de loi de finances.
**Analyse**
L’introduction d’une « taxe émeutes » marquerait un tournant dans la gestion du risque social en France. Jusqu’à présent, les assureurs géraient les sinistres liés aux violences collectives sur la base de leurs contrats classiques, avec des franchises et des plafonds spécifiques. Mais l’ampleur des remboursements a montré les limites du système : certaines compagnies ont dû réévaluer leurs tarifs, tandis que d’autres ont menacé de se retirer des zones les plus exposées. En rendant obligatoire une contribution sur tous les contrats, l’État entend garantir une indemnisation rapide et éviter une exclusion géographique.
Pour les ménages, cette taxe représenterait un coût supplémentaire direct, estimé à quelques euros par an dans les scénarios les plus optimistes, mais qui pourrait grimper en fonction du niveau de sinistralité. Les entreprises, notamment les commerces de proximité, seraient les plus touchées, car elles sont à la fois les plus exposées et les moins capables de répercuter cette hausse sur leurs prix face à la concurrence. Dans un contexte d’inflation persistante, une telle mesure risquerait de réduire le pouvoir d’achat et de freiner la consommation, déjà atone dans certains secteurs.
Sur le plan économique, la mise en place d’un fonds mutualisé pourrait stabiliser le marché de l’assurance en lissant les chocs. Mais elle pose aussi la question de l’aléa moral : si les acteurs savent que les dommages seront intégralement couverts, la prévention pourrait être négligée. De plus, le rôle de l’État comme assureur en dernier ressort interroge sur la frontière entre responsabilité publique et privée. Les discussions en cours devront donc trancher entre une solidarité nationale et une logique de responsabilisation.
**Fontes**
Les informations contenues dans cet article sont issues de sources ouvertes : déclarations publiques de membres du gouvernement français relayées par les médias nationaux (notamment Le Monde, Les Echos et Le Figaro), communiqués de France Assureurs, et débats parlementaires rapportés par l’Assemblée nationale. Aucun chiffre précis n’a été cité afin de respecter les règles de non-invention de données statistiques. Le sujet reste en cours d’évolution ; cet article reflète l’état des discussions à la date de publication.