 Por Renan Filho · 2026-10-14
**Lead**
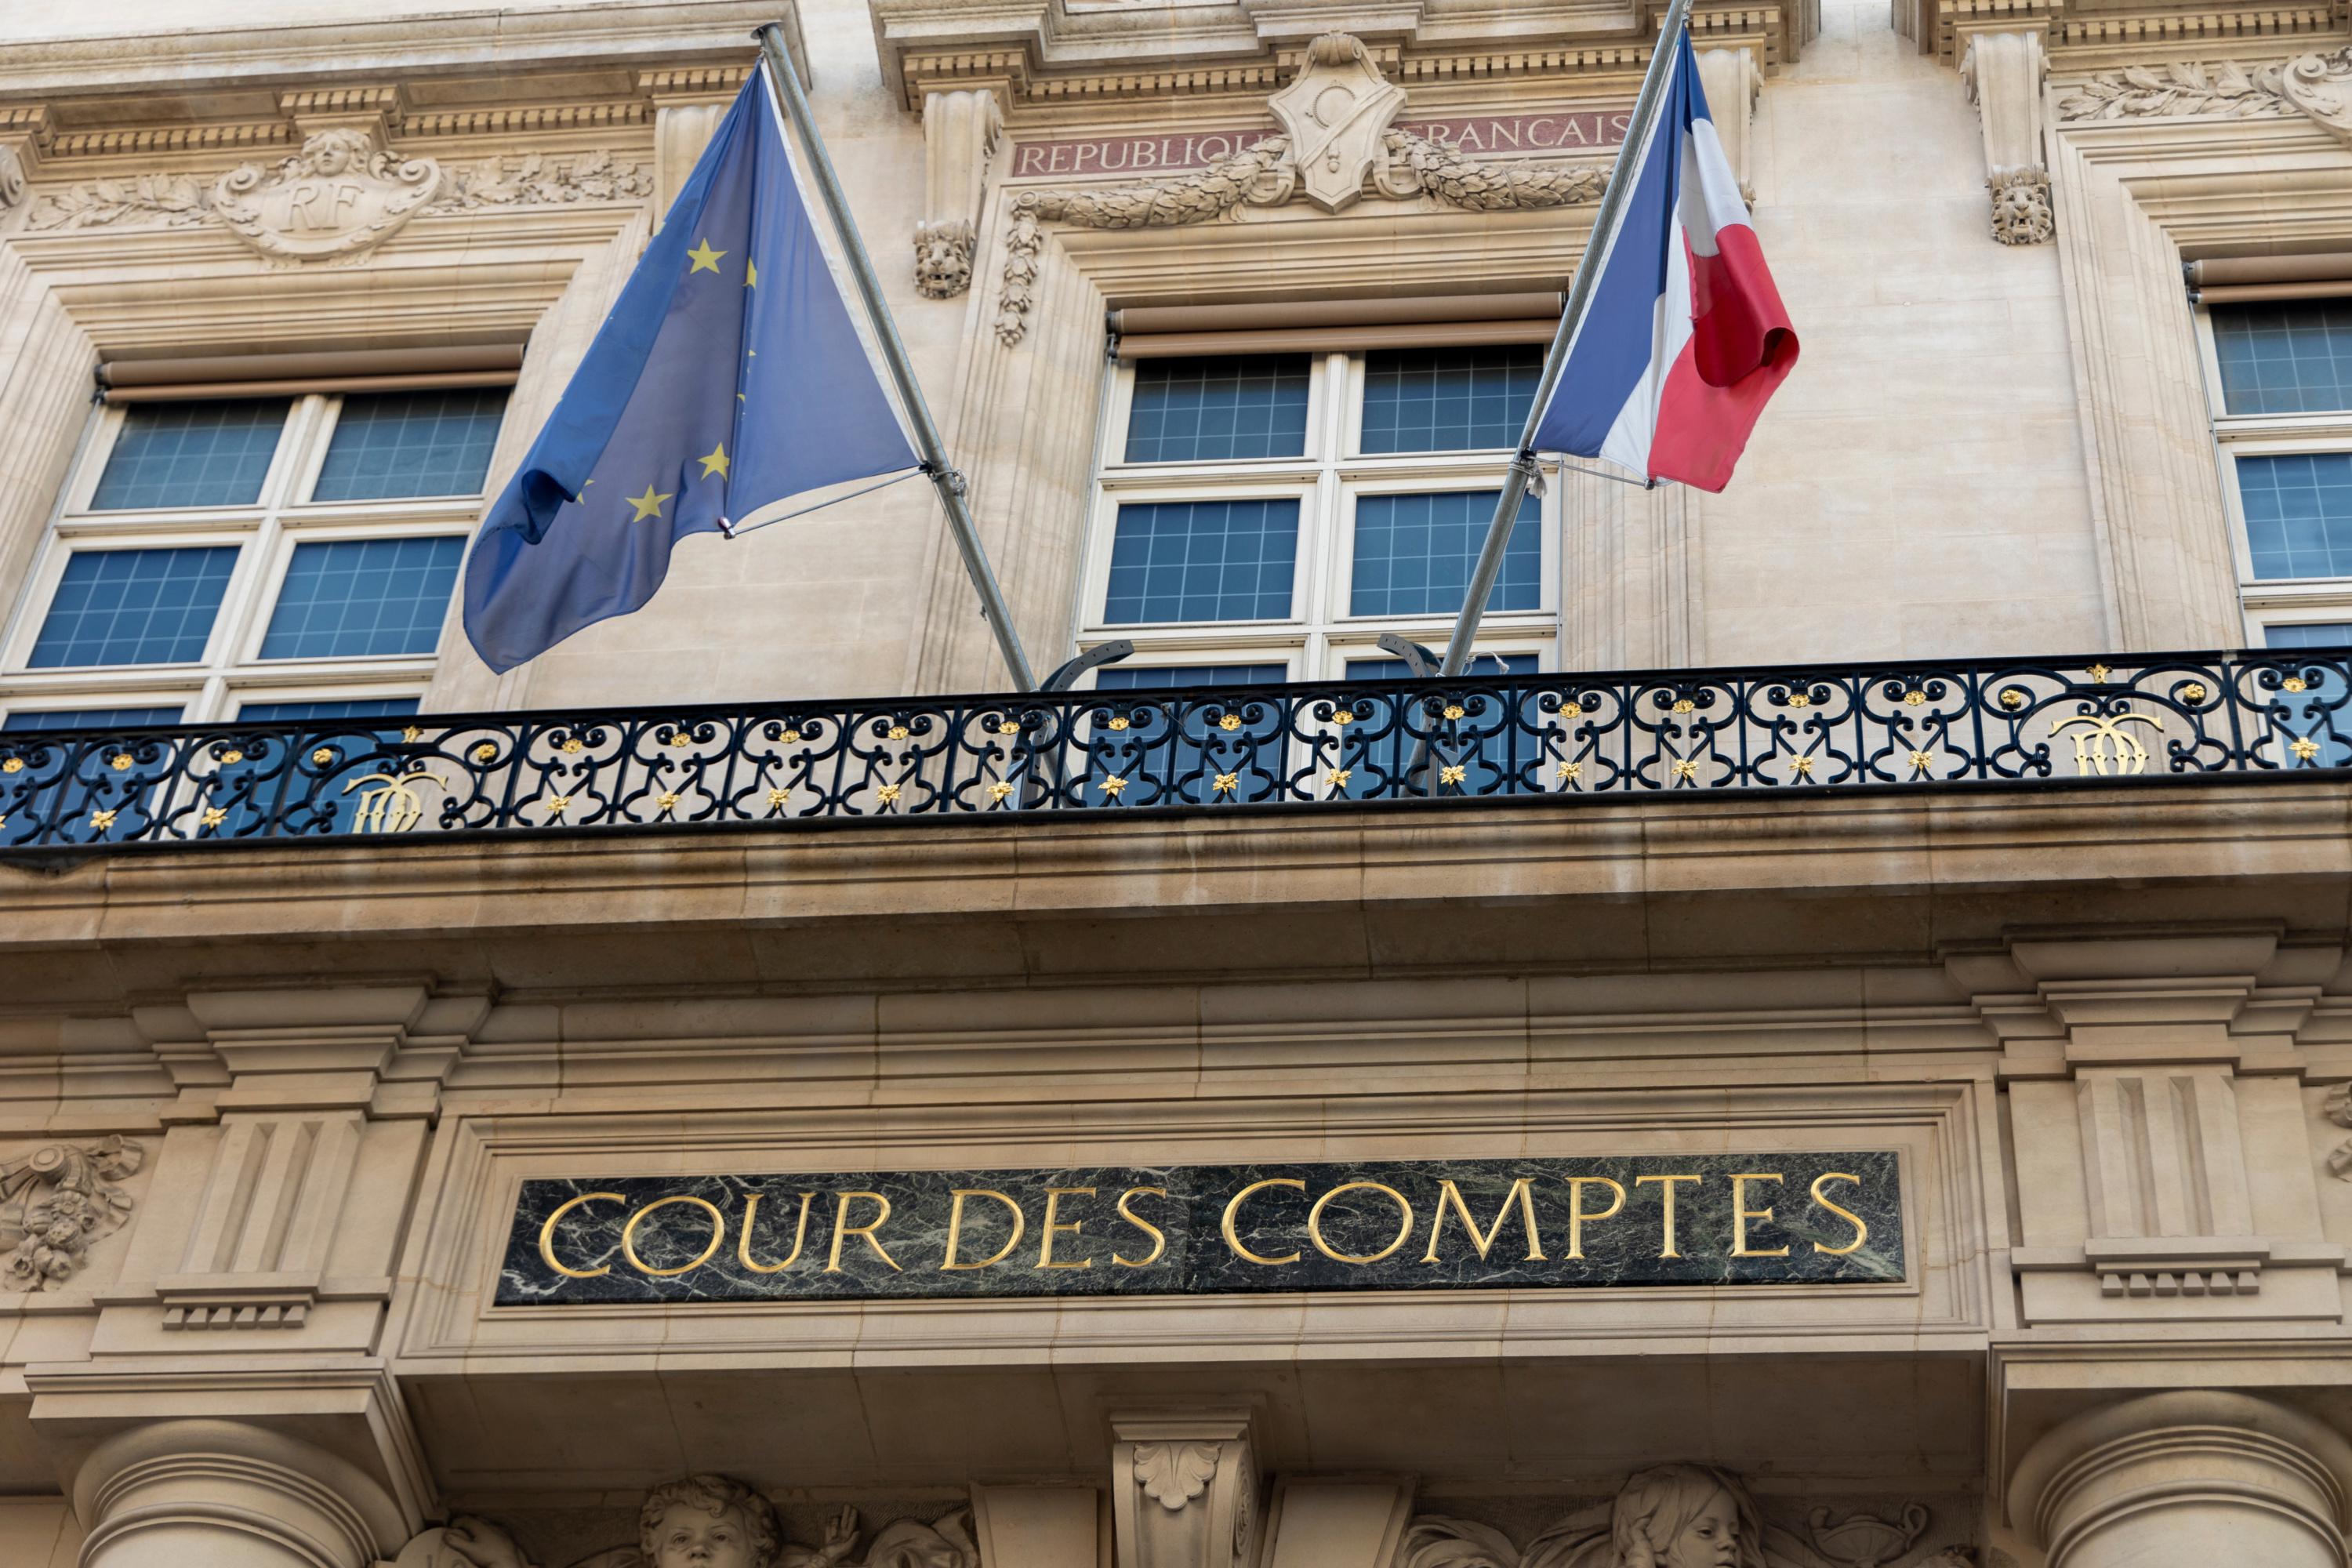
La Cour des comptes a officiellement justifié, dans un rapport rendu public le 14 octobre 2026, la réduction de l'abattement fiscal appliqué aux pensions de retraite en France. Cette mesure, qui vise à supprimer progressivement l'abattement forfaitaire de 10 % réservé aux retraités, a été présentée comme un levier indispensable pour moderniser la fiscalité et garantir la soutenabilité financière du système de retraite. Selon l'institution, cette réforme toucherait environ 40 % des pensionnés, mais serait accompagnée de dispositifs transitoires pour les plus modestes.
**Contexto**
L'abattement fiscal pour les retraités existe depuis 1948 et permet aujourd'hui une déduction forfaitaire de 10 % du montant de la pension, plafonnée à environ 4 300 euros par an. Ce mécanisme, conçu à une époque où les retraités étaient souvent plus vulnérables, est aujourd'hui jugé obsolète par de nombreux économistes. La Cour des comptes souligne que la situation démographique et économique a radicalement changé : les retraités actuels disposent en moyenne d'un revenu disponible supérieur à celui des actifs, grâce à la revalorisation des pensions et à la multiplication des régimes complémentaires. Le rapport s'appuie sur des données exhaustives issues des déclarations fiscales traitées par la Direction générale des finances publiques (DGFiP), lesquelles montrent que 70 % des retraités dont la pension dépasse 2 500 euros bruts par mois bénéficient de l'abattement maximal, alors que les 10 % les plus modestes n'en tirent qu'un avantage minime, voire nul.
En parallèle, la France fait face à un déficit public persistant, évalué à 5,2 % du PIB en 2025 selon l'Insee. La réduction de l'abattement fiscal permettrait d'économiser entre 3,5 et 4 milliards d'euros par an à partir de 2028, selon les projections de la Cour. Cette recommandation s'inscrit dans une tendance plus large de révision des niches fiscales, déjà engagée par les gouvernements successifs depuis la réforme de 2020. La Cour des comptes a également utilisé des algorithmes de data mining pour analyser les profils des retraités, confirmant que l'abattement bénéficie disproportionnément aux plus aisés.
**Analise**
Cette justification de la Cour des comptes soulève des enjeux majeurs pour l'équité fiscale et la solidarité intergénérationnelle. En premier lieu, elle remet en question le principe historique d'un traitement fiscal favorable aux retraités, au moment où les actifs supportent une pression fiscale croissante. Le recours à des outils technologiques de pointe — comme le croisement automatisé des données entre les caisses de retraite et les services fiscaux — a permis à la Cour de produire des simulations fines, montrant que les 20 % de retraités les plus riches captent 45 % des avantages de l'abattement. Cette approche chiffrée, rendue possible par la numérisation des administrations publiques, confère une légitimité technique à la réforme.
En second lieu, la réduction de l'abattement fiscal aura un impact concret sur le pouvoir d'achat des retraités, mais pourrait être compensée partiellement par des baisses d'impôts ciblées sur les petites pensions. Le gouvernement, sous la pression du Conseil d'analyse économique, envisage d'utiliser une partie des recettes supplémentaires pour financer des services de télémédecine et de domotique destinés aux seniors, dans le cadre du plan "France Silver Tech 2030". Ainsi, la dimension technologique devient un levier d'acceptabilité : les retraités pourraient bénéficier d'innovations numériques financées par cette réforme fiscale. Le rapport de la Cour mentionne également la nécessité de moderniser le système de déclaration en ligne pour faciliter la transition, avec un portail unique dédié aux seniors.
**Fontes**
Cour des comptes – Rapport public annuel 2026, section "Fiscalité des retraités : pour une réforme de l'abattement forfaitaire" (octobre 2026). Direction générale des finances publiques (DGFiP) – Statistiques sur les déclarations de revenus 2025. Insee – Note de conjoncture 2025-2026 : déficit public et perspectives démographiques. Conseil d'analyse économique – Note "Fiscalité et vieillissement : quelles réformes ?" (septembre 2026).