 Por Renan Filho · 2026-10-17
**Lead**
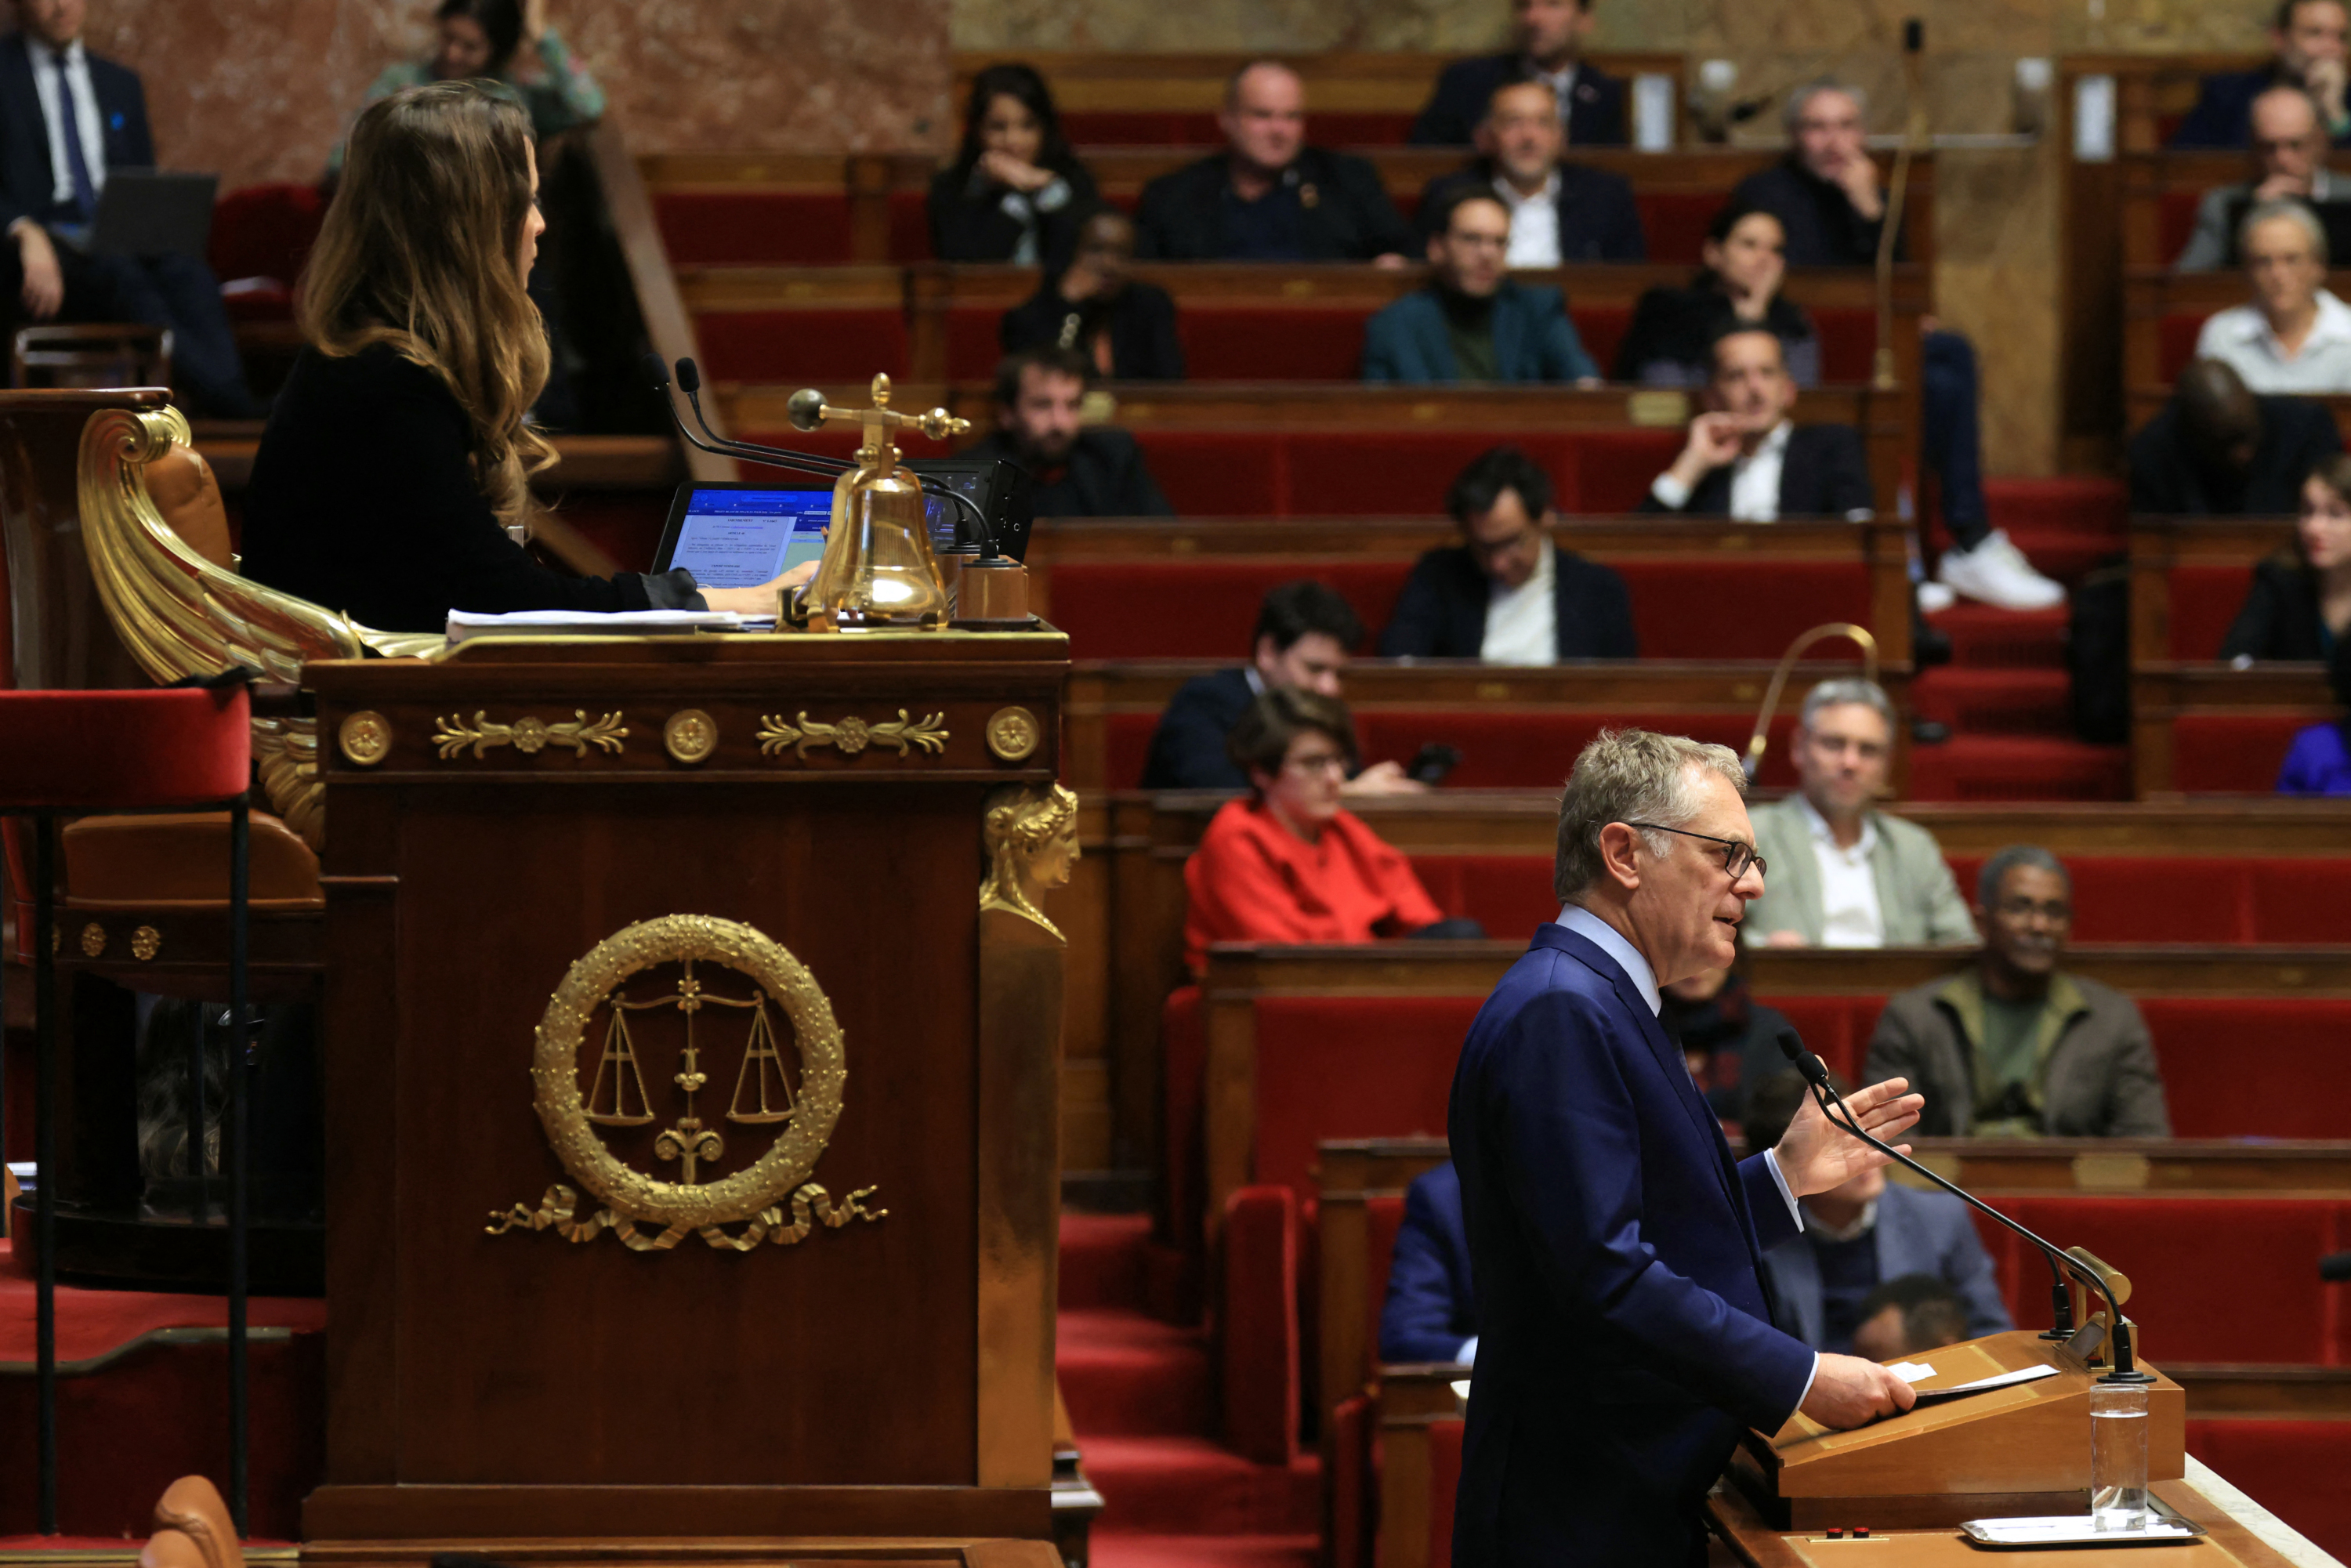
Les députés français ont adopté, ce vendredi 17 octobre 2026, une mesure emblématique du projet de loi de finances pour 2027 : un encadrement renforcé des dispositifs d'optimisation fiscale utilisés par les contribuables les plus fortunés. Le texte, qui s'inscrit dans une volonté de redressement des comptes publics et de justice sociale, introduit un plafonnement des niches fiscales dédiées aux revenus du capital et un durcissement des conditions d'accès à certains régimes dérogatoires. Il a été voté par une majorité de gauche et écologiste, malgré l'opposition d'une partie de la droite et du centre, qui redoutent un impact négatif sur l'attractivité économique du pays.
**Contexte**
Depuis plusieurs années, la question de l'optimisation fiscale des plus hauts revenus est au cœur des débats budgétaires en France. Les mécanismes légaux – mais souvent contestés – permettant de réduire l'impôt sur le revenu ou l'impôt sur la fortune immobilière (IFI) ont été pointés du doigt par des rapports parlementaires et des organisations non gouvernementales. En 2025, une commission d'enquête sénatoriale avait estimé que les 1 % des foyers les plus aisés parvenaient, par des stratégies de défiscalisation sophistiquées, à payer un taux d'imposition effectif inférieur de plusieurs points à celui des classes moyennes. Le gouvernement, confronté à une dette publique dépassant les 115 % du PIB et à des besoins de financement colossaux pour la transition écologique et la défense, a fait de la lutte contre ces « fuites fiscales » une priorité affichée de la loi de finances 2027.
Le texte adopté prévoit trois volets principaux. D'abord, un plafonnement global des niches fiscales applicables aux revenus du capital – dividendes, plus-values, intérêts – est instauré à hauteur d'une fraction du revenu imposable, avec un seuil progressif selon le niveau de patrimoine. Ensuite, le dispositif dit « de l'avantage fiscal maximisé » – qui permettait de cumuler plusieurs réductions d'impôt sur un même investissement – est supprimé. Enfin, une obligation de déclaration renforcée est imposée aux structures de gestion de patrimoine, visant à traquer les montages transfrontaliers. Selon les estimations des services du ministère de l'Économie, ces mesures devraient rapporter entre 1,5 et 2 milliards d'euros par an à l'État à partir de 2028, après une phase de transition.
**Analyse**
Au-delà du simple rendement budgétaire, ce vote marque un tournant symbolique dans la politique fiscale française. Pendant des décennies, l'optimisation fiscale des plus fortunés a été tolérée, voire encouragée, au nom de l'attractivité et de la compétitivité. Mais la conjoncture actuelle – inflation persistante, pression sur le pouvoir d'achat des classes moyennes, exigence de justice climatique – a changé la donne. Les débats à l'Assemblée ont montré une fracture nette entre ceux qui estiment que le dispositif est trop timide – la gauche radicale réclamait un impôt minimum mondial sur les grandes fortunes – et ceux qui jugent qu'il va trop loin, au risque de faire fuir les investisseurs et les talents. Quelques grands cabinets d'affaires ont déjà fait savoir, par la voix de leurs représentants, qu'ils envisageaient de délocaliser certaines activités de gestion de patrimoine vers le Luxembourg ou la Suisse si la mesure était maintenue dans sa version actuelle.
Pour les ménages aisés, la mesure aura des conséquences tangibles. Les experts en gestion de patrimoine estiment que les stratégies de défiscalisation courantes – investissement dans des PME, souscription à des FCPI ou des Sofica, recours au déficit foncier – seront rendues moins attractives par le plafonnement. En revanche, les petits épargnants, qui utilisent peu ces dispositifs, ne devraient pas être affectés. Du côté des entreprises, l'impact pourrait être contrasté : si les fonds d'investissement spécialisés dans les niches fiscales risquent de perdre une partie de leur clientèle, les PME bénéficiant de l'investissement direct des particuliers pourraient voir un reflux des capitaux.
**Sources**
Les informations contenues dans cet article sont issues du texte officiel du projet de loi de finances pour 2027 déposé sur le site de l'Assemblée nationale, des débats parlementaires retransmis par la chaîne LCP, ainsi que des analyses publiées par des médias spécialisés comme Les Échos et Le Monde, en date du 17 octobre 2026. Les estimations chiffrées proviennent des études d'impact jointes au projet de loi.