 Por Renan Filho · 2026-10-17
**Lead**
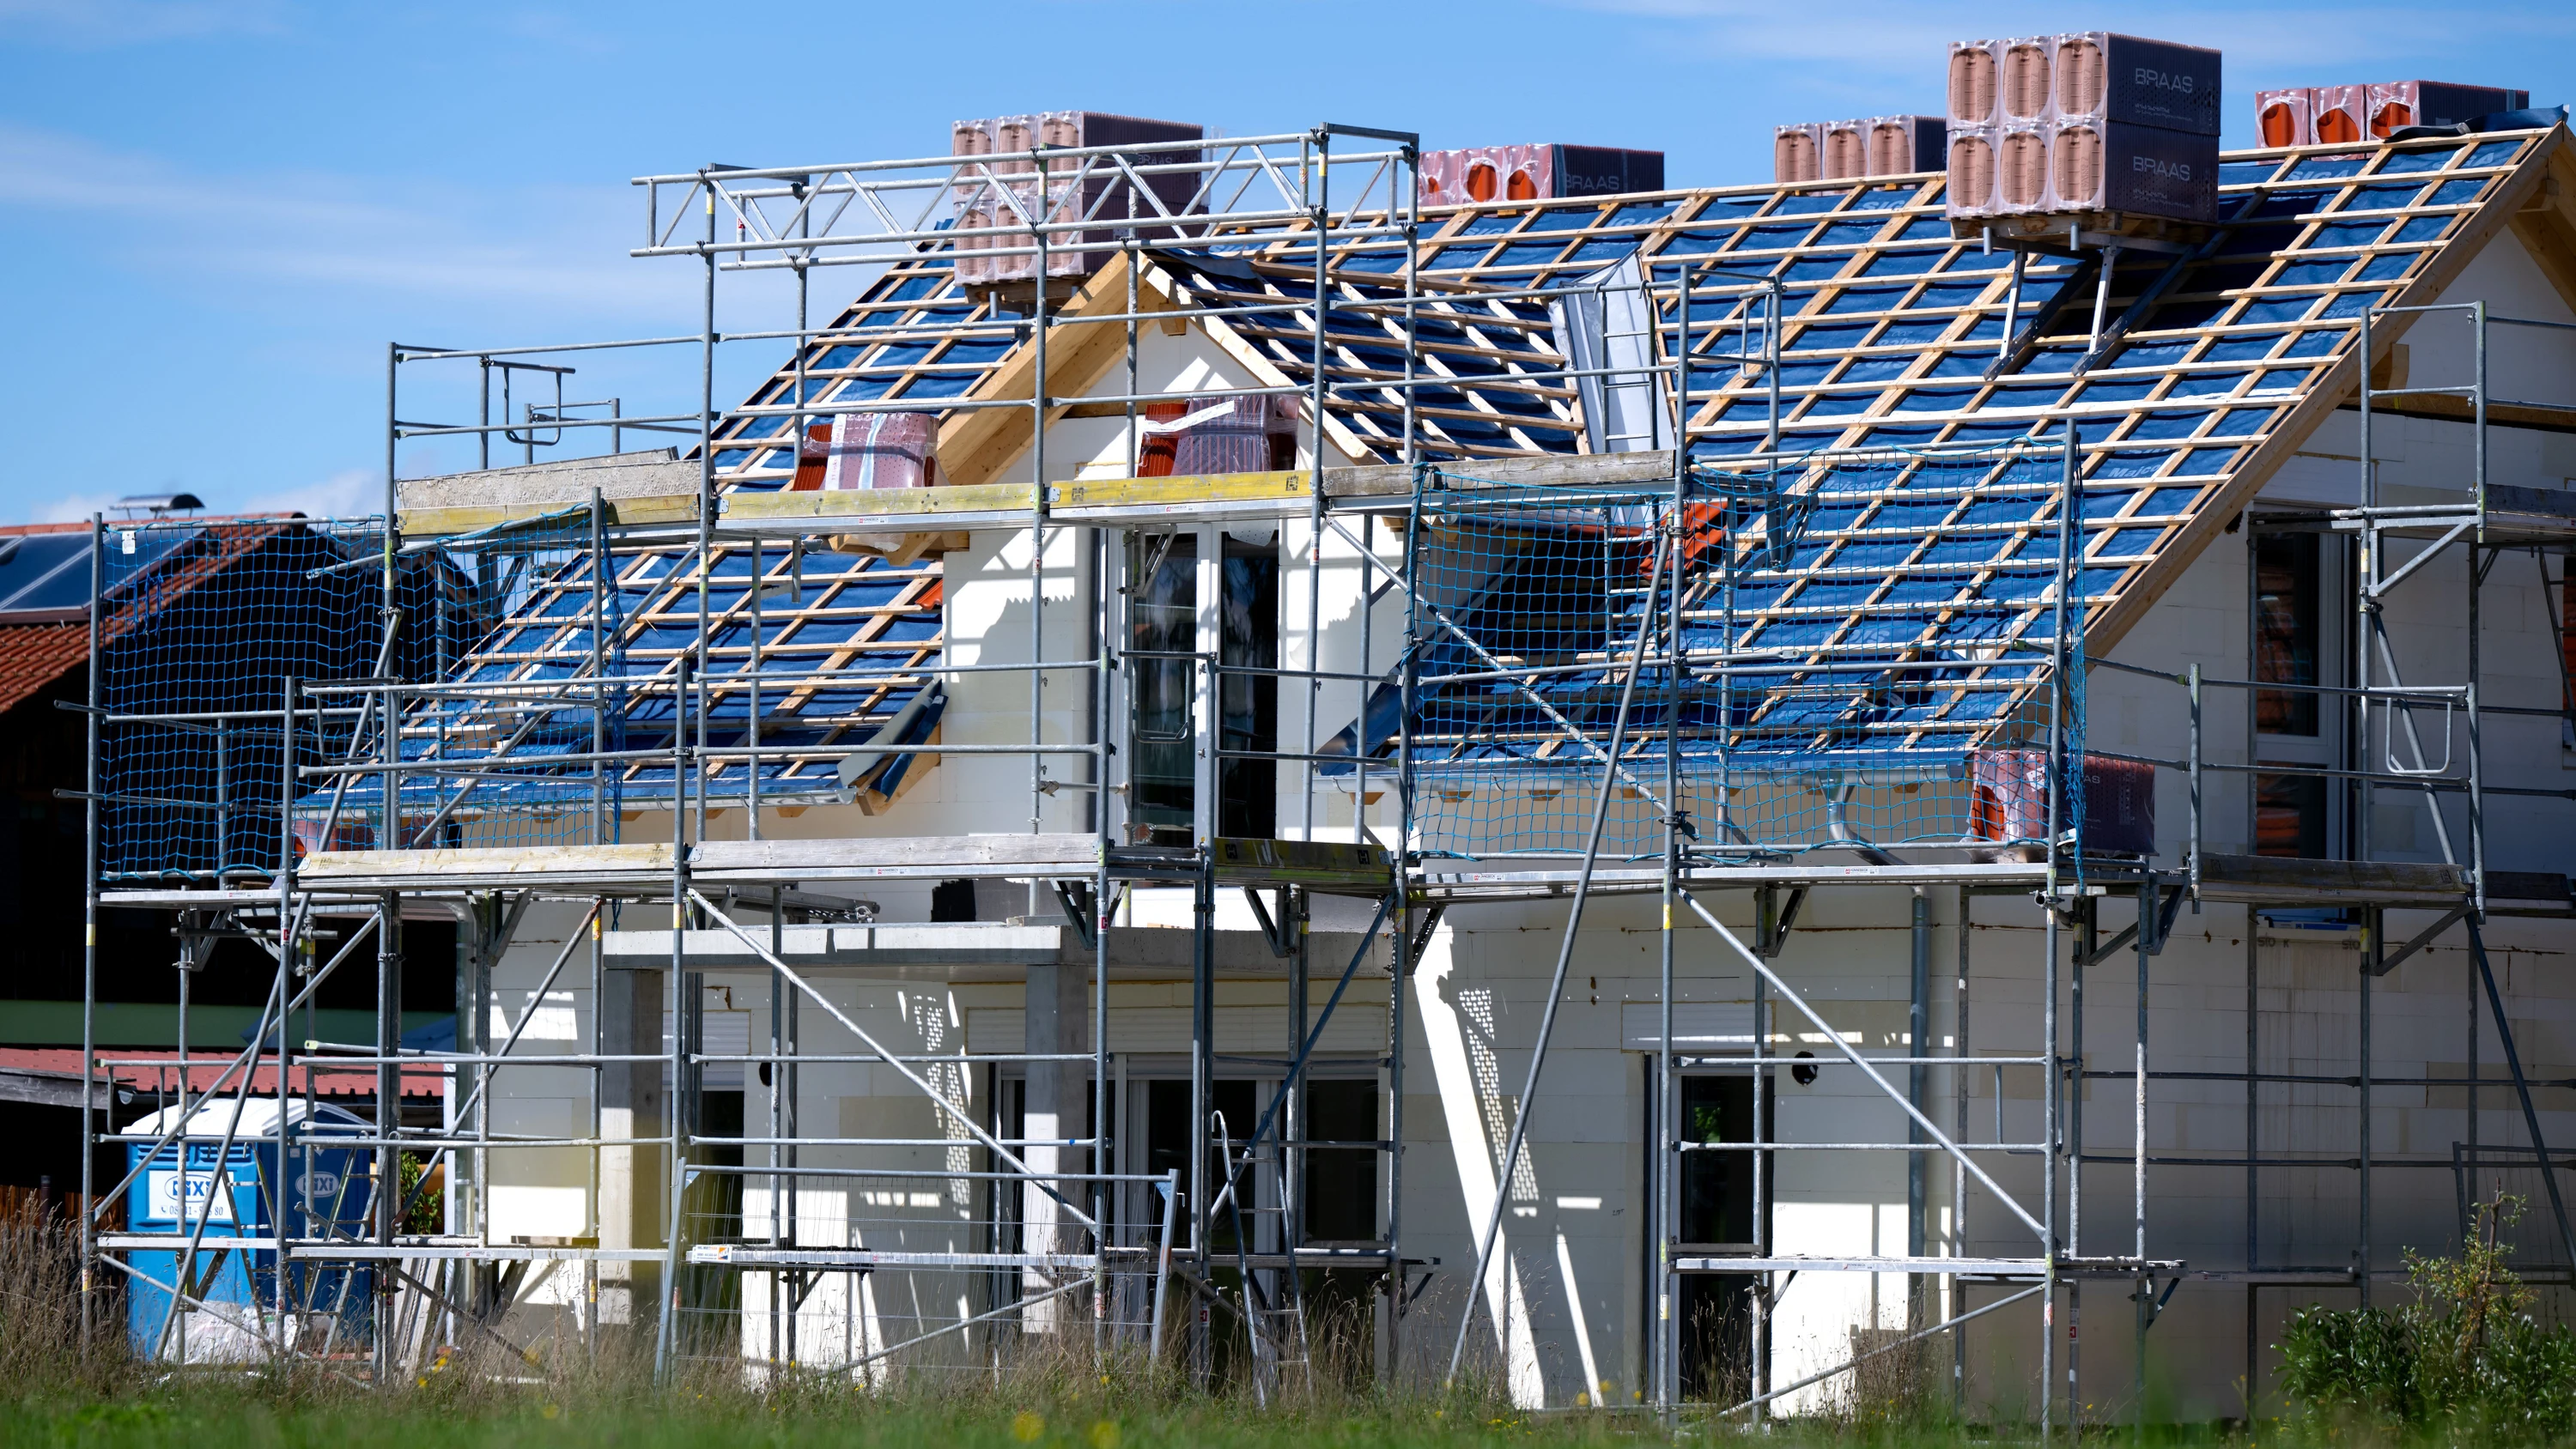
Der Traum vom Eigenheim wird in Deutschland zunehmend zur mathematischen Herausforderung. Steigende Bauzinsen, schwankende Materialpreise und unsichere Förderbedingungen verwandeln den Hausbau in eine Rechenaufgabe, bei der selbst kleinste Fehler existenzielle Folgen haben können. Im Zentrum steht die sogenannte Zins-Zitterpartie – ein Phänomen, das Bauherren, Banken und Wissenschaftler gleichermaßen beschäftigt. Die angewandte Mathematik, insbesondere die Finanzmathematik und die Stochastik, liefert die Werkzeuge, um diese Unsicherheiten zu quantifizieren und kalkulierbar zu machen.
**Contexto**
Die Entwicklung der Bauzinsen in Deutschland hat in den letzten Jahren eine historische Volatilität gezeigt. Nach einer langen Phase extrem niedriger Zinsen erlebte der Markt einen abrupten Anstieg, der viele Bauprojekte ins Stocken brachte. Gleichzeitig stiegen die Preise für Rohstoffe wie Holz, Stahl und Dämmmaterialien. Diese doppelte Belastung führt zu einer Situation, in der die klassische Baufinanzierung nicht mehr mit einfachen Zinsrechnungen auskommt. Wissenschaftliche Institute wie das Leibniz-Institut für Finanzmarktforschung in Halle oder die mathematische Abteilungen der Technischen Universität München beschäftigen sich mit der Modellierung solcher Risiken.
Die Deutsche Bundesbank veröffentlicht regelmäßig Daten zu Hypothekenzinsen, Baukosten und Immobilienpreisen, die als Grundlage für diese Modelle dienen. Die Wissenschaftler nutzen Methoden wie die Monte-Carlo-Simulation, um tausende mögliche Zinsverläufe zu berechnen und die Wahrscheinlichkeit von Zahlungsausfällen oder Bauverzögerungen zu bestimmen. Auch die sogenannte Value-at-Risk-Analyse, ursprünglich aus dem Bankensektor, wird auf private Bauprojekte übertragen. Diese mathematischen Verfahren helfen, den optimalen Zeitpunkt für den Baubeginn oder die Wahl zwischen Fest- und variablen Zinsen zu finden.
**Analise**
Die Bedeutung dieser wissenschaftlichen Ansätze geht weit über die individuelle Bauentscheidung hinaus. Wenn immer mehr Bauherren auf mathematische Modelle angewiesen sind, verändert sich die gesamte Dynamik des Immobilienmarktes. Banken passen ihre Kreditvergabekriterien an, indem sie strengere Risikoprüfungen durchführen. Die Politik wiederum greift auf diese Modelle zurück, um Förderprogramme wie die KfW-Kredite zielgenauer auszugestalten. Die Wissenschaft liefert damit die Grundlage für eine rationalere, datengetriebene Entscheidungsfindung in einem Bereich, der lange von Bauchgefühl und Tradition geprägt war.
Gleichzeitig zeigt die Zins-Zitterpartie die Grenzen der Mathematik auf. Modelle basieren auf Annahmen über die Zukunft, die sich nie vollständig bestätigen lassen. Ein plötzlicher geopolitischer Schock oder eine unerwartete Inflation kann die schönsten Berechnungen über den Haufen werfen. Daher betonen Wissenschaftler die Notwendigkeit, Modelle nicht als Wahrheit, sondern als Entscheidungshilfe zu verstehen. Die Kombination aus quantitativer Analyse und qualitativer Erfahrung bleibt unverzichtbar. In Deutschland, wo der Hausbau traditionell als sichere Wertanlage gilt, wird diese Erkenntnis langsam, aber stetig akzeptiert.
**Fontes**
- Leibniz-Institut für Finanzmarktforschung (SAFE), Frankfurt am Main - Deutsche Bundesbank, Monatsberichte zur Baufinanzierung - Technische Universität München, Lehrstuhl für Finanzmathematik - Bundesministerium für Wohnen, Stadtentwicklung und Bauwesen, Publikationen zur Baukostenentwicklung