 Por Renan Filho · 2026-10-21
**Lead**
In Deutschland ist die Versicherungspflicht ein zentraler Bestandteil der Sozialpolitik. Ob in der gesetzlichen Krankenversicherung, der Pflegeversicherung oder der Kfz-Haftpflicht – der Staat zwingt Bürgerinnen und Bürger, bestimmte Risiken abzusichern. Juristen und Ökonomen sehen darin einen gerechtfertigten Eingriff in die Vertragsfreiheit, da die Pflicht das Gemeinwohl schützt und Systemrisiken für die Allgemeinheit minimiert. Die Debatte um die Ausweitung der Pflichtversicherung, etwa für Elementarschäden oder private Haftpflicht, gewinnt vor dem Hintergrund steigender Naturkatastrophen und veränderter Lebensrisiken an Schärfe.
**Contexto**
Die Wurzeln der Versicherungspflicht reichen bis ins späte 19. Jahrhundert zurück. Mit der Einführung der gesetzlichen Krankenversicherung unter Otto von Bismarck 1883 wurde erstmals ein kollektiver Risikopool geschaffen, der Arbeitnehmer gegen die finanziellen Folgen von Krankheit absichert. Heute sind über 70 Millionen Menschen in Deutschland gesetzlich krankenversichert; die private Krankenversicherung ist nur für Selbstständige und Beamte vorgeschrieben. Die Pflicht zur Kfz-Haftpflichtversicherung wurde 1939 eingeführt und gilt als Paradebeispiel einer gerechtfertigten Pflicht: Wer ein Fahrzeug führt, muss die potenziellen Schäden für Dritte absichern können.
Aktuell wird über eine Pflicht zur Privathaftpflichtversicherung diskutiert. Schätzungen des Gesamtverbandes der Deutschen Versicherungswirtschaft (GDV) zufolge haben bis zu 30 Prozent der Haushalte keine private Haftpflicht – ein Risiko, das im Schadensfall zur Privatinsolvenz führen kann. In anderen Ländern wie der Schweiz oder Großbritannien ist eine Grundabsicherung bereits Standard. Die Finanzminister der Länder drängen auf eine bundesweite Regelung, da unversicherte Schadensfälle zunehmend die Sozialhilfe belasten könnten.
Die rechtliche Grundlage für den Eingriff in die Privatautonomie liefert das Bundesverfassungsgericht. In mehreren Urteilen, zuletzt 2019 zur Pflegeversicherung, betonten die Karlsruher Richter, dass die Versicherungspflicht verhältnismäßig sein müsse: Sie dürfe nicht über das erforderliche Maß hinausgehen und müsse einen legitimen Zweck verfolgen. Als legitime Zwecke gelten der Schutz der Allgemeinheit vor Kostenrisiken, die Stabilisierung der Sozialsysteme und die Vermeidung von Moral Hazard – also dem Verhalten, Risiken bewusst einzugehen, weil die Allgemeinheit für die Folgen aufkommt.
**Analise**
Die Versicherungspflicht ist kein Selbstzweck, sondern eine Antwort auf das Versagen des freien Marktes. Ohne Pflicht würden viele Menschen Risiken unterschätzen oder auf eine Absicherung verzichten, in der Hoffnung, dass der Schadensfall nicht eintritt. Im Kollektiv führt dieses Verhalten zu einer adversen Selektion: Nur die Risikobehafteten versichern sich, die Prämien steigen, und die Solidargemeinschaft bricht zusammen. Die Versicherungspflicht verhindert genau diese Marktverzerrung, indem sie eine breite Risikomischung erzwingt und stabile Beiträge ermöglicht.
Gleichzeitig bleibt der Eingriff in die Freiheit des Einzelnen ein sensibler Punkt. Kritiker wie der Ökonom und Publizist Hans-Werner Sinn argumentieren, dass eine staatlich verordnete Versicherung den Wettbewerb um bessere und günstigere Produkte einschränkt. Zudem bestehe die Gefahr, dass die Politik die Beiträge als versteckte Steuer nutzt, etwa durch die Finanzierung von Gesundheitsausgaben, die nicht unmittelbar mit der Versicherungsleistung zusammenhängen. Doch die Erfahrung der letzten Jahrzehnte zeigt: Dort, wo eine Versicherungspflicht existiert – etwa in der Kfz-Haftpflicht –, ist die Zahlungsmoral hoch, die Schadensregulierung effizient und die Belastung für die Allgemeinheit gering.
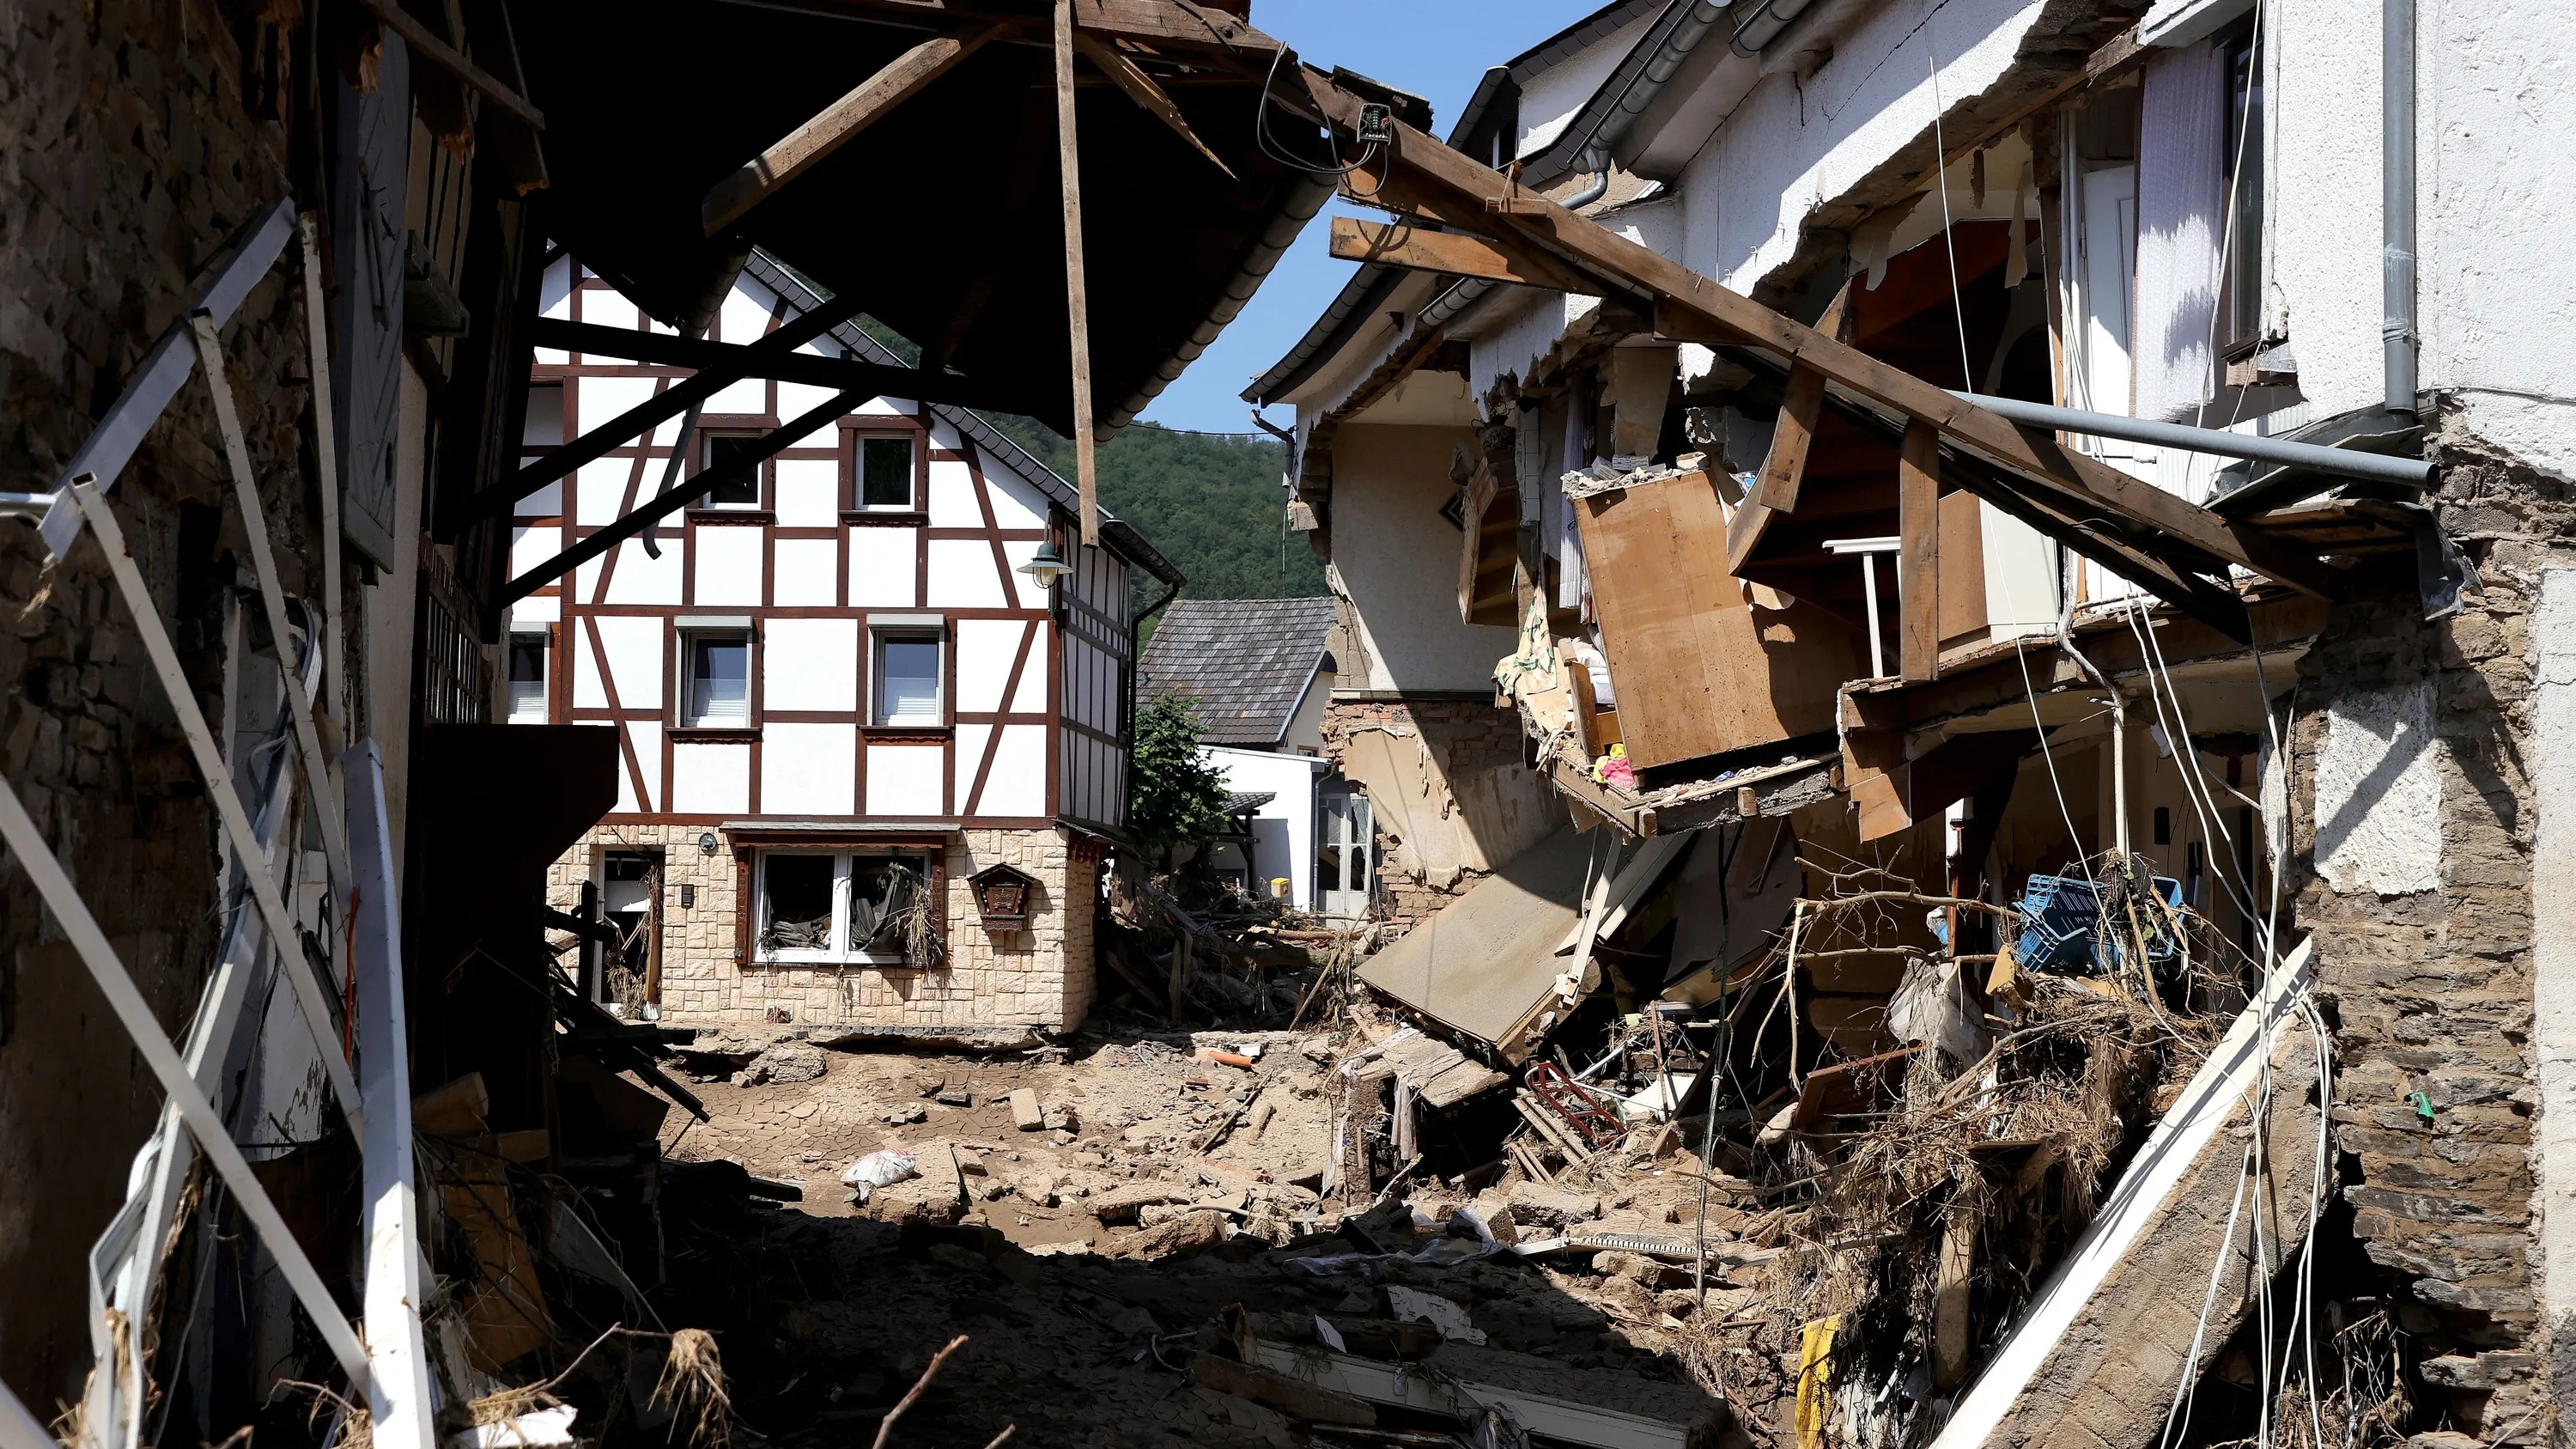
Ein aktuelles Beispiel für die Notwendigkeit einer Pflichtversicherung sind die Elementarschäden durch Starkregen und Hochwasser. Nach den verheerenden Überschwemmungen 2021 in Nordrhein-Westfalen und Rheinland-Pfalz musste der Staat mit Milliardenhilfen einspringen, weil Millionen Haushalte keine entsprechende Versicherung hatten. Wirtschaftsforschungsinstitute wie das IfW Kiel haben berechnet, dass eine flächendeckende Elementarschadenpflicht die Steuerzahler langfristig entlasten würde. Bundesfinanzminister Christian Lindner (FDP) hat jüngst eine Pflichtversicherung ins Spiel gebracht, stößt aber auf Widerstand der Länder, die eine neue Bürokratiewelle fürchten.
**Fontes**
- Bundesministerium der Finanzen: Dokumentation zur Elementarschadenversicherung, 2024 - Gesamtverband der Deutschen Versicherungswirtschaft (GDV): Jahresbericht 2024 - Bundesverfassungsgericht: Urteil zur Pflegeversicherung (BVerfG, 1 BvL 10/12, 2019) - ifo Institut München: Studie zu Moral Hazard in Sozialversicherungssystemen, 2023 - Institut für Weltwirtschaft Kiel (IfW): Kosten durch Elementarschäden und Versicherungslücken, 2024