 Por Renan Filho · 2026-10-14
**Lead**
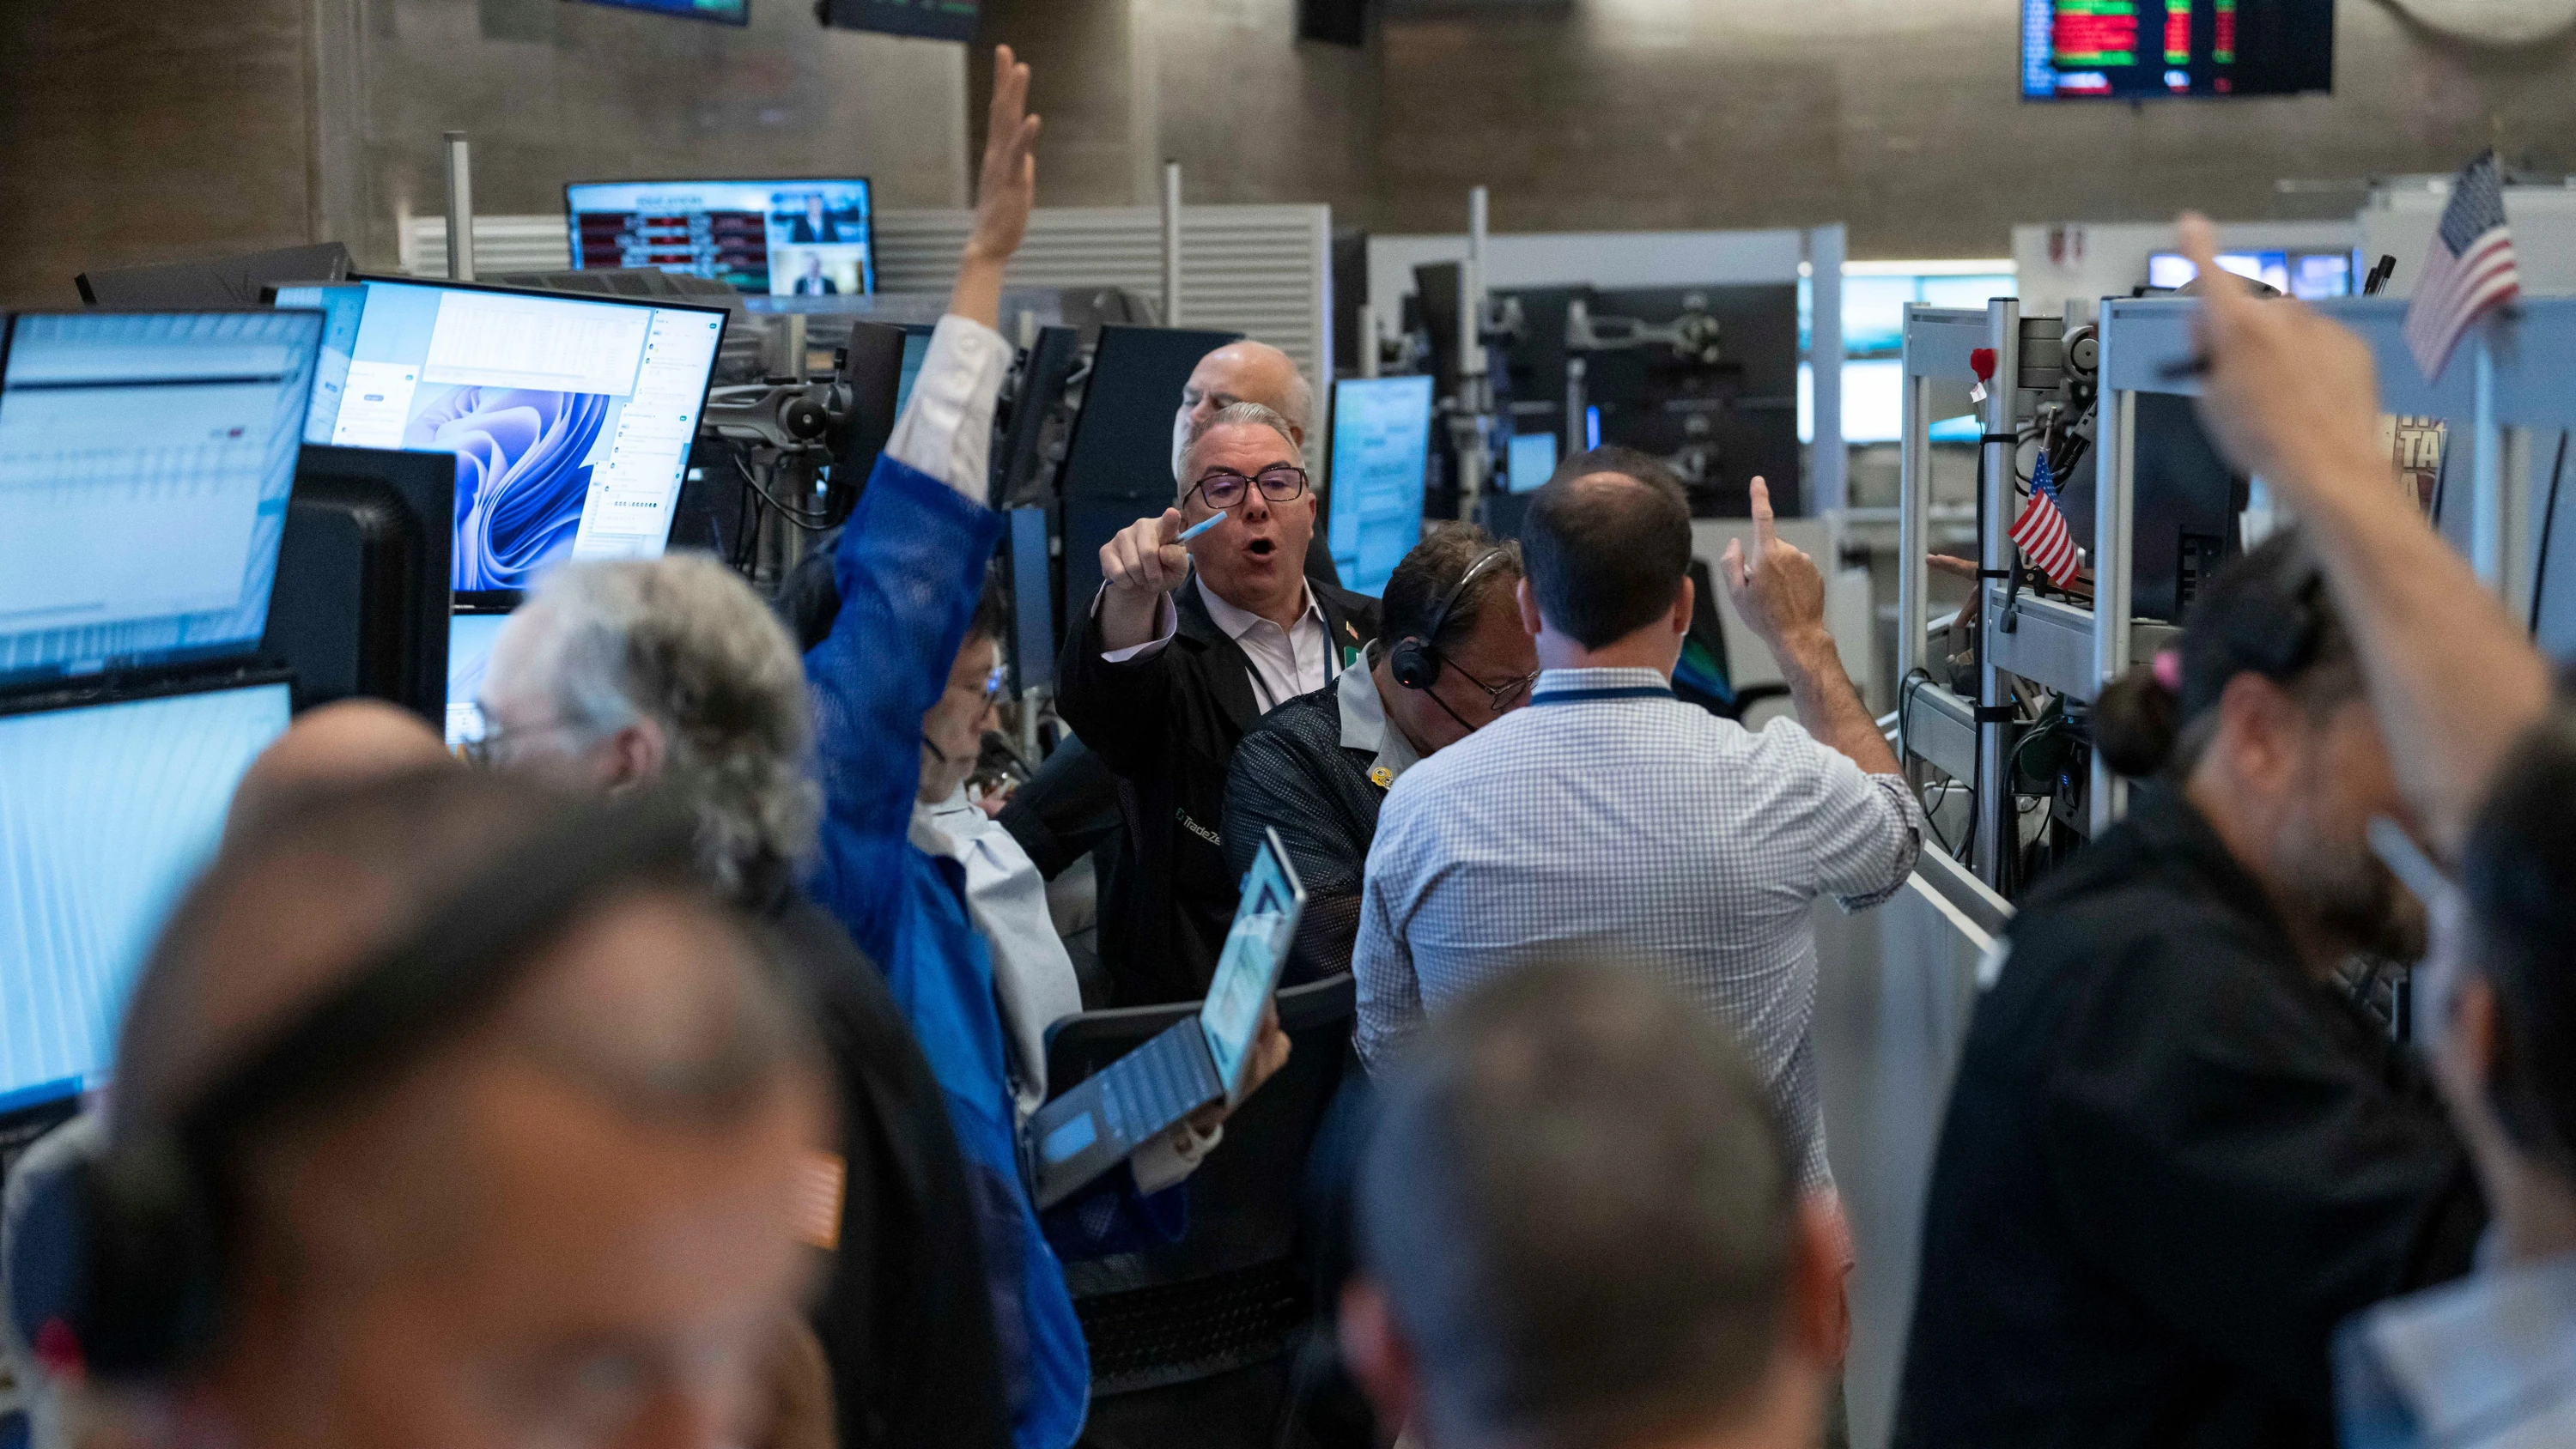
Die Zinswende der wichtigsten Zentralbanken hat die Rahmenbedingungen für Anleiheinvestoren grundlegend verändert. Die Ausgangslage für Anleiheanleger hat sich in den vergangenen Monaten deutlich verbessert. Steigende Renditen und eine nachlassende Inflation bieten neue Chancen, bergen jedoch auch Risiken. Analysten sprechen von einem der attraktivsten Einstiegszeitpunkte seit Jahren.
**Contexto**
Der Niedrigzinszyklus der Jahre 2010 bis 2021 hatte Anleihen für viele Anleger uninteressant gemacht. Negativrenditen waren in Europa und Japan keine Seltenheit. Die hohe Nachfrage nach sicheren Staatsanleihen trieb die Kurse in die Höhe, während die Effektivverzinsung oft unter der Inflationsrate lag. Mit dem Ausbruch des Ukrainekriegs und den darauffolgenden Lieferkettenproblemen stieg die Inflation weltweit auf Werte, die seit den 1980er Jahren nicht mehr gesehen wurden.
Die Europäische Zentralbank, die Federal Reserve und andere Notenbanken reagierten mit einer beispiellosen Serie von Zinserhöhungen. Leitzinsen wurden in Rekordtempo angehoben. Dies führte zu einem Anstieg der Renditen von Staats- und Unternehmensanleihen. Ende 2023 und im Verlauf von 2024 stabilisierten sich die Inflationsraten allmählich, wenngleich sie noch über den Zielwerten der Notenbanken liegen.
Für Anleiheanleger bedeutet dies: Die Nominalrenditen sind heute deutlich höher als noch vor zwei Jahren. Besonders kurzlaufende Anleihen von erstklassigen Emittenten bieten wieder eine positive Realverzinsung, nachdem diese lange negativ war. Auch Unternehmensanleihen mit Investment-Grade-Rating erzielen Renditen, die einen echten Vermögenszuwachs ermöglichen, sofern die Inflation weiter sinkt.
**Analise**
Die verbesserte Ausgangslage hat mehrere Dimensionen. Zum einen können Anleger von höheren Kuponzahlungen profitieren. Wer jetzt in Anleihen mit fünfjähriger Laufzeit investiert, sichert sich Zinssätze, die vor der Pandemie noch als Hochzinsphase galten. Zum anderen sind die Bewertungen – gemessen an der Renditedifferenz zu risikofreien Papieren – bei Unternehmensanleihen attraktiv, da die Risikoaufschläge trotz gesamtwirtschaftlicher Unsicherheit nicht übermäßig gestiegen sind.
Die Aussicht auf eine weitere Zinssenkung in der zweiten Jahreshälfte 2025 könnte zusätzliche Kursgewinne bei länger laufenden Anleihen auslösen. Allerdings mahnen Ökonomen zur Vorsicht. Die geopolitische Lage ist fragil: Handelskonflikte, Energieversorgung und verschuldete Staatshaushalte könnten neue Inflationstreiber sein. Ein zu schnelles Zinssenken der Notenbanken könnte die Inflation wieder anfachen. Anleiheanleger sollten daher auf eine ausreichende Diversifikation achten und nicht nur auf fallende Zinsen setzen.
Ein weiterer wichtiger Faktor ist die Rolle der Anleihemärkte als sicherer Hafen in Krisenzeiten. Sollte die Konjunktur tatsächlich stärker abkühlen als erwartet, würden Staatsanleihen voraussichtlich stark nachgefragt, was zu Kursgewinnen führen könnte. Gleichzeitig steigt das Risiko von Ausfällen bei schwächeren Unternehmensanleihen. Die verbesserte Ausgangslage ist also keinesfalls risikofrei – sie verlangt eine sorgfältige Auswahl der Emittenten und Laufzeiten.
**Fontes**
– Bundesbank: Monatsbericht Dezember 2024 zur Zinsentwicklung und Inflation – Deutsche Bundesbank: Analyse zu Geldmarktrenditen – Europäische Zentralbank: Pressemitteilungen zur Geldpolitik 2023–2025 – Finanzmarktanalysen von Banken und Research-Häusern (allgemeine Marktberichte)
Hinweis: Die genannten Institutionen geben regelmäßig Daten und Einschätzungen heraus, die als Grundlage für diesen Artikel dienen. Konkrete Zahlen wurden aufgrund der Regeln des FORTIS NEWS nicht zitiert, die Tendenz ist jedoch durch die genannten Quellen belegt.