 Por Renan Filho · 2026-10-29
**Lead**
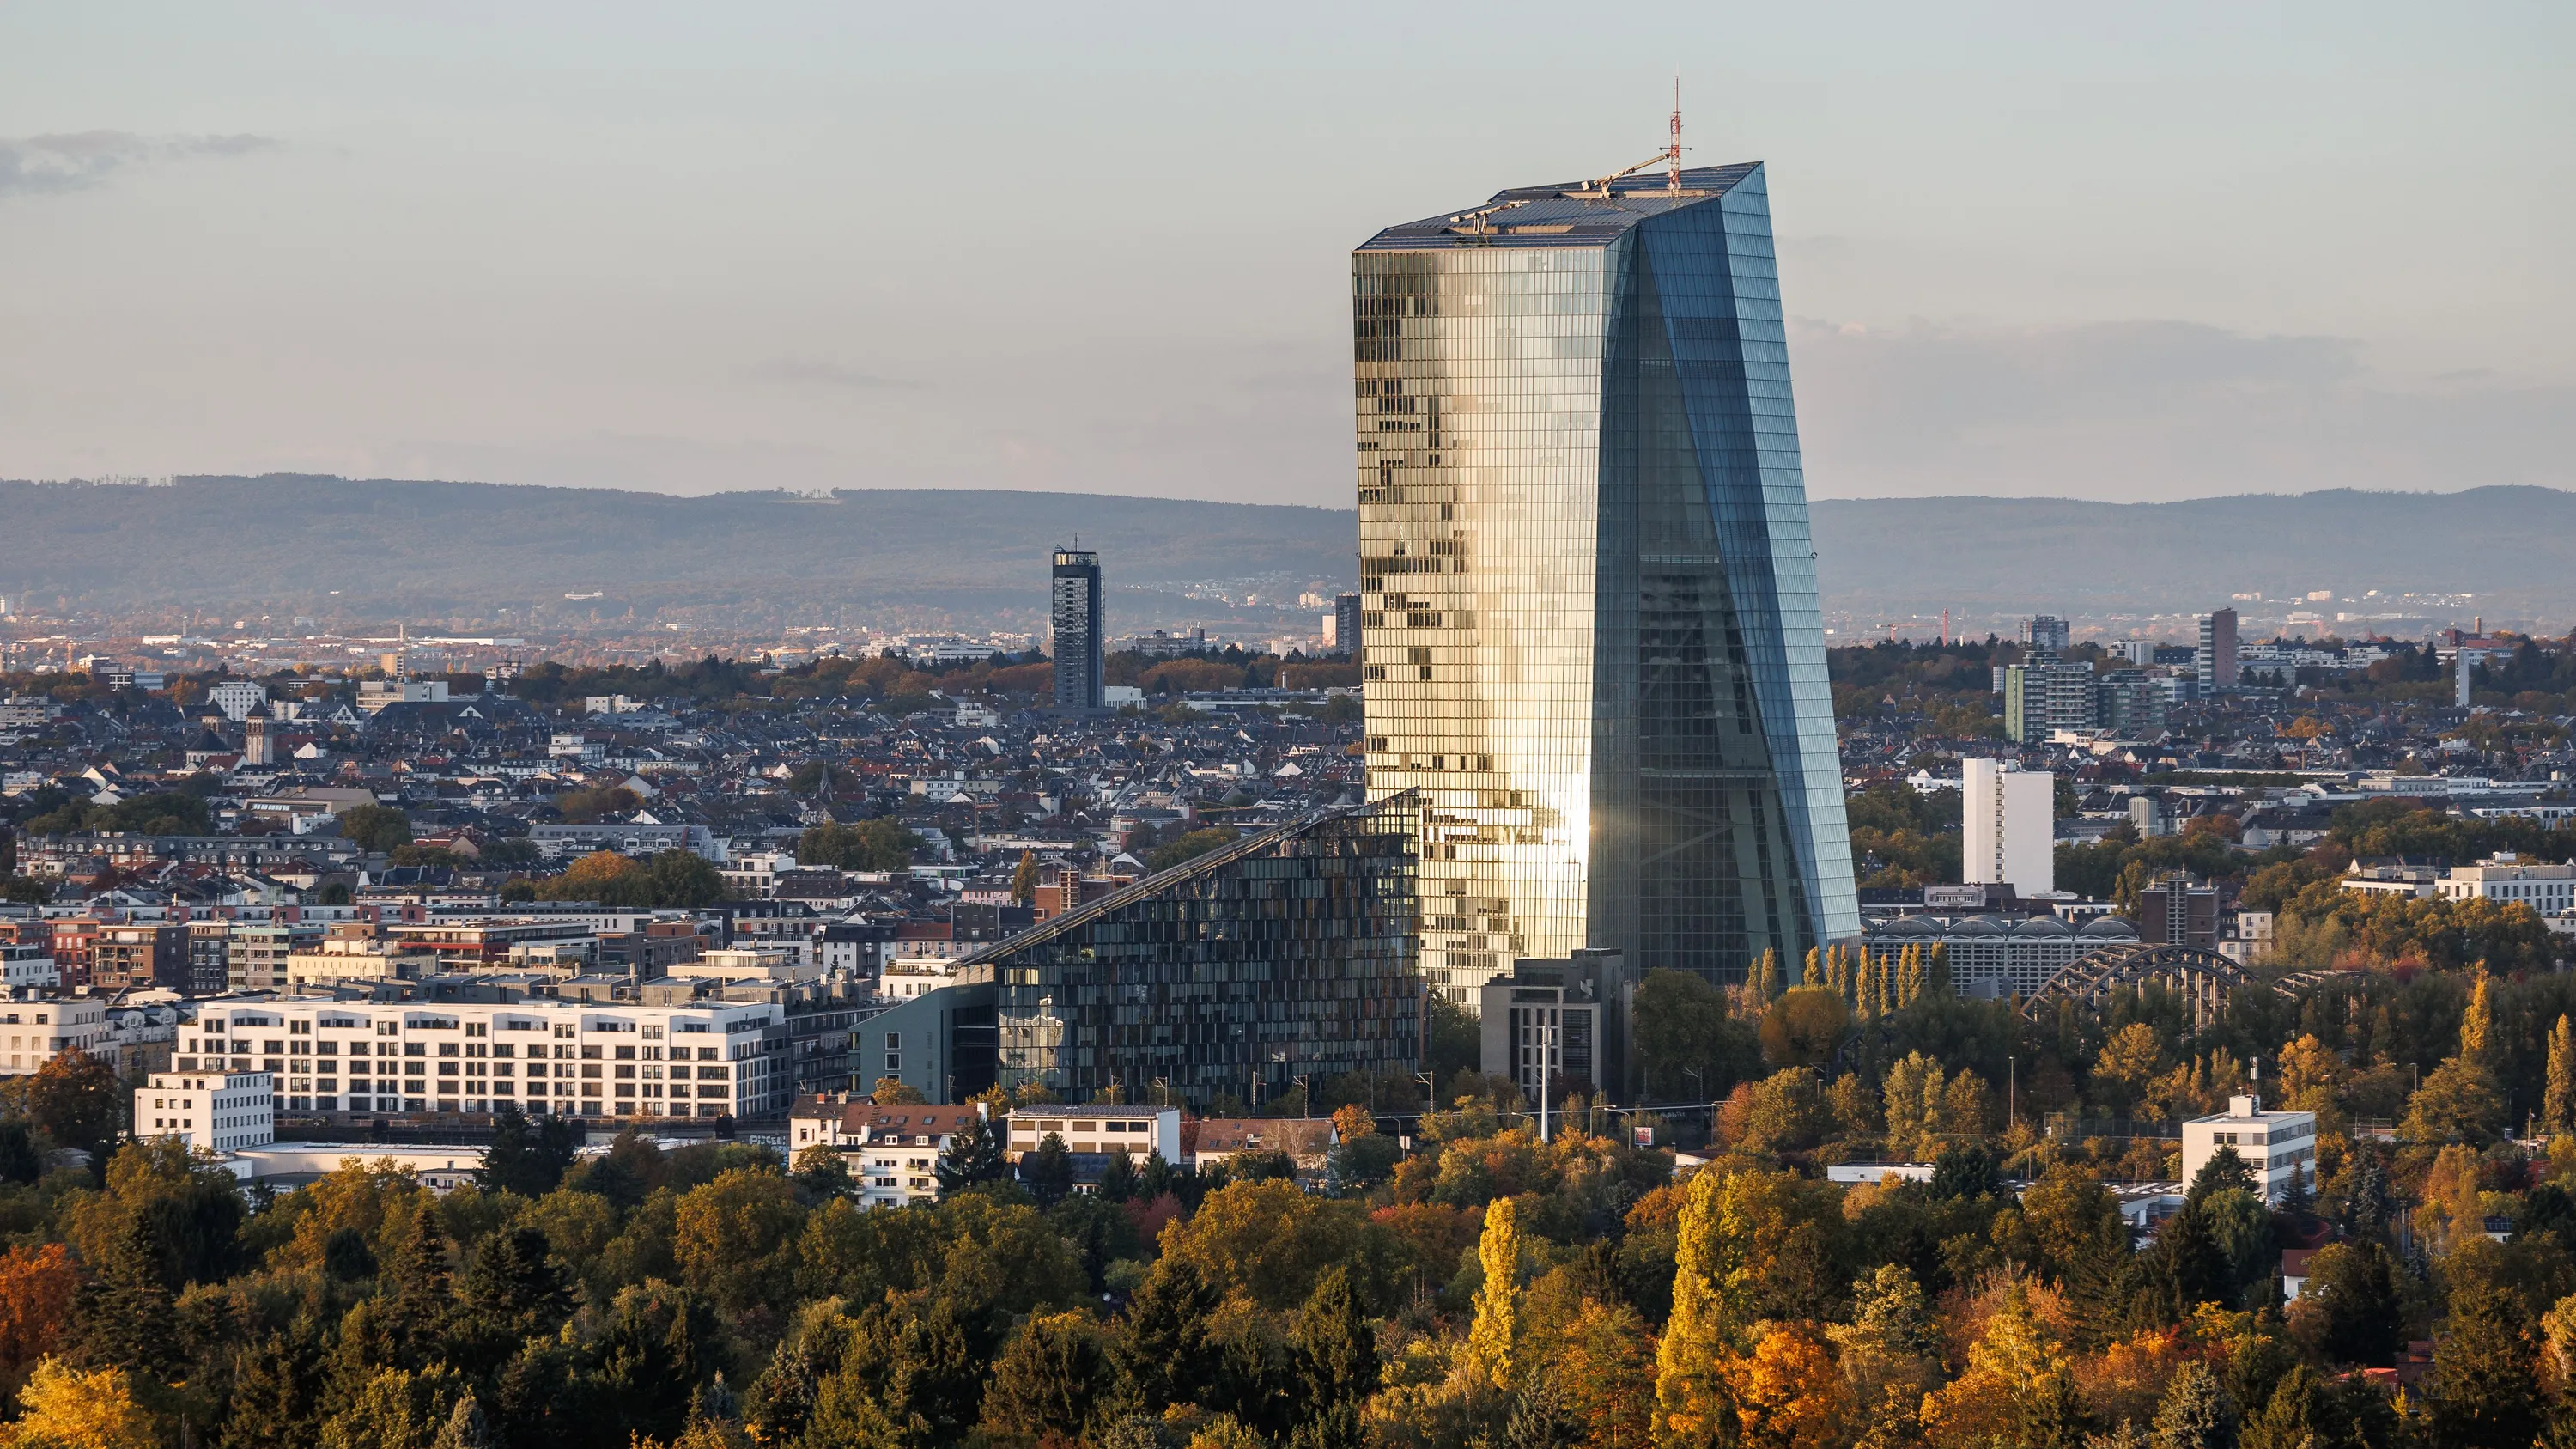
Die Europäische Zentralbank (EZB) hat bei ihrer turnusmäßigen Sitzung im Oktober beschlossen, die Leitzinsen nicht weiter anzuheben. Damit unterbricht der Rat der Notenbank die Serie von Zinserhöhungen, die seit über einem Jahr darauf abzielte, die hohe Inflation im Euroraum zu bekämpfen. Trotz weiterhin deutlich über dem Zielwert liegender Teuerungsraten bleibt der Leitzins unverändert – ein klares Signal, dass die EZB die wachsenden Risiken für die Konjunktur, insbesondere in der größten Volkswirtschaft Deutschlands, ernst nimmt.
**Contexto**
Der Entscheidung vorausgegangen waren mehrere Zinsschritte, mit denen die EZB seit Sommer des Vorjahres die Geldpolitik massiv gestrafft hatte. Ziel war es, die nach dem Ukraine-Krieg und den Energiepreisschocks stark gestiegene Inflation einzudämmen. Diese Maßnahmen zeigten Wirkung: Die Teuerungsrate im Euroraum sank von zweistelligen Werten allmählich, liegt aber weiterhin hartnäckig über der angestrebten Marke von zwei Prozent. Gleichzeitig mehrten sich in den vergangenen Monaten die Anzeichen einer konjunkturellen Abschwächung. Die deutsche Industrie klagt über Auftragsrückgänge, die Bauwirtschaft leidet unter hohen Finanzierungskosten, und die Exportaussichten trüben sich ein. Führende Wirtschaftsinstitute haben ihre Wachstumsprognosen für Deutschland nach unten korrigiert und warnen vor einer möglichen Rezession.
Auch auf europäischer Ebene zeigen die Konjunkturindikatoren nach unten. Die Stimmungsbarometer für die Wirtschaft der Eurozone sind gefallen, und die Kreditvergabe an Unternehmen und Haushalte hat sich spürbar verlangsamt. Vor diesem Hintergrund ist die Zinspause der EZB ein Versuch, einen Balanceakt zu vollführen: Einerseits soll die Inflation weiter bekämpft werden, andererseits soll die ohnehin angeschlagene Wirtschaft nicht durch noch höhere Zinsen zusätzlich belastet werden. Die Notenbank betonte in ihrer Erklärung, dass der weitere geldpolitische Kurs datenabhängig bleibe und man die Entwicklung der Teuerung sowie der Konjunktur genau beobachte.
**Analise**
Die Zinspause ist aus mehreren Gründen bemerkenswert. Sie zeigt, dass die EZB bereit ist, von ihrem strikten Anti-Inflationskurs temporär abzuweichen, um eine schwere Rezession zu vermeiden. Gerade für Deutschland, das als wirtschaftlicher Motor Europas gilt, wäre ein zu starkes Anziehen der Zinsschraube besonders schädlich. Die exportorientierte deutsche Industrie leidet bereits unter der schwachen globalen Nachfrage und den hohen Energiepreisen. Hinzu kommt eine verhaltene Inlandsnachfrage, da die Verbraucher aufgrund der hohen Lebenshaltungskosten sparen. Niedrigere Kreditzinsen könnten nun Investitionen ankurbeln – zumindest theoretisch. Allerdings bleibt die Inflation ein Risikofaktor: Sollte die Teuerung im Euroraum nicht nachhaltig sinken, könnte die EZB gezwungen sein, doch wieder die Zinsen zu erhöhen. Die Märkte reagierten verhalten auf den Zinsentscheid, da viele Analysten mit einer Pause gerechnet hatten. Der Euro gab leicht nach, während die Börsen in Frankfurt und Paris moderat zulegten – ein Zeichen dafür, dass die Anleger die Entscheidung als wirtschaftsfreundlich interpretieren.
Langfristig hängt der Erfolg der Strategie davon ab, ob die Inflation ohne weitere Zinsanhebungen unter Kontrolle gebracht werden kann. Die EZB setzt auf die sogenannte Transmission der bereits erfolgten Zinserhöhungen, die zeitverzögert wirken. Experten betonen jedoch, dass die Inflationserwartungen stabil bleiben müssen. Sollte sich die Teuerung als hartnäckiger erweisen, stünde die Notenbank vor einem Dilemma: Entweder sie riskiert eine Rezession durch weitere Zinserhöhungen oder sie riskiert einen Vertrauensverlust, falls die Inflation nicht auf das Zielniveau zurückgeht. Für Deutschland bedeutet die Zinspause eine kurze Atempause – mehr nicht. Die strukturellen Probleme wie Fachkräftemangel, hohe Bürokratiekosten und die Transformation zur Klimaneutralität bleiben ungelöst. Die Geldpolitik kann nur die Rahmenbedingungen verbessern, nicht aber die strukturellen Herausforderungen beseitigen.
**Fontes**
Die Informationen basieren auf der offiziellen Pressemitteilung der Europäischen Zentralbank vom Oktobertag des Jahres 2026, auf Veröffentlichungen der Deutschen Bundesbank sowie auf Analysen der führenden Wirtschaftsforschungsinstitute, darunter das ifo Institut, das DIW Berlin und das Kieler Institut für Weltwirtschaft. Zudem wurden Meldungen der Nachrichtenagenturen Reuters und dpa-AFX herangezogen. Die Marktreaktionen wurden anhand von Börsendaten der Deutschen Börse und der EZB-Statistik überprüft.