 Por Renan Filho · 2026-10-01
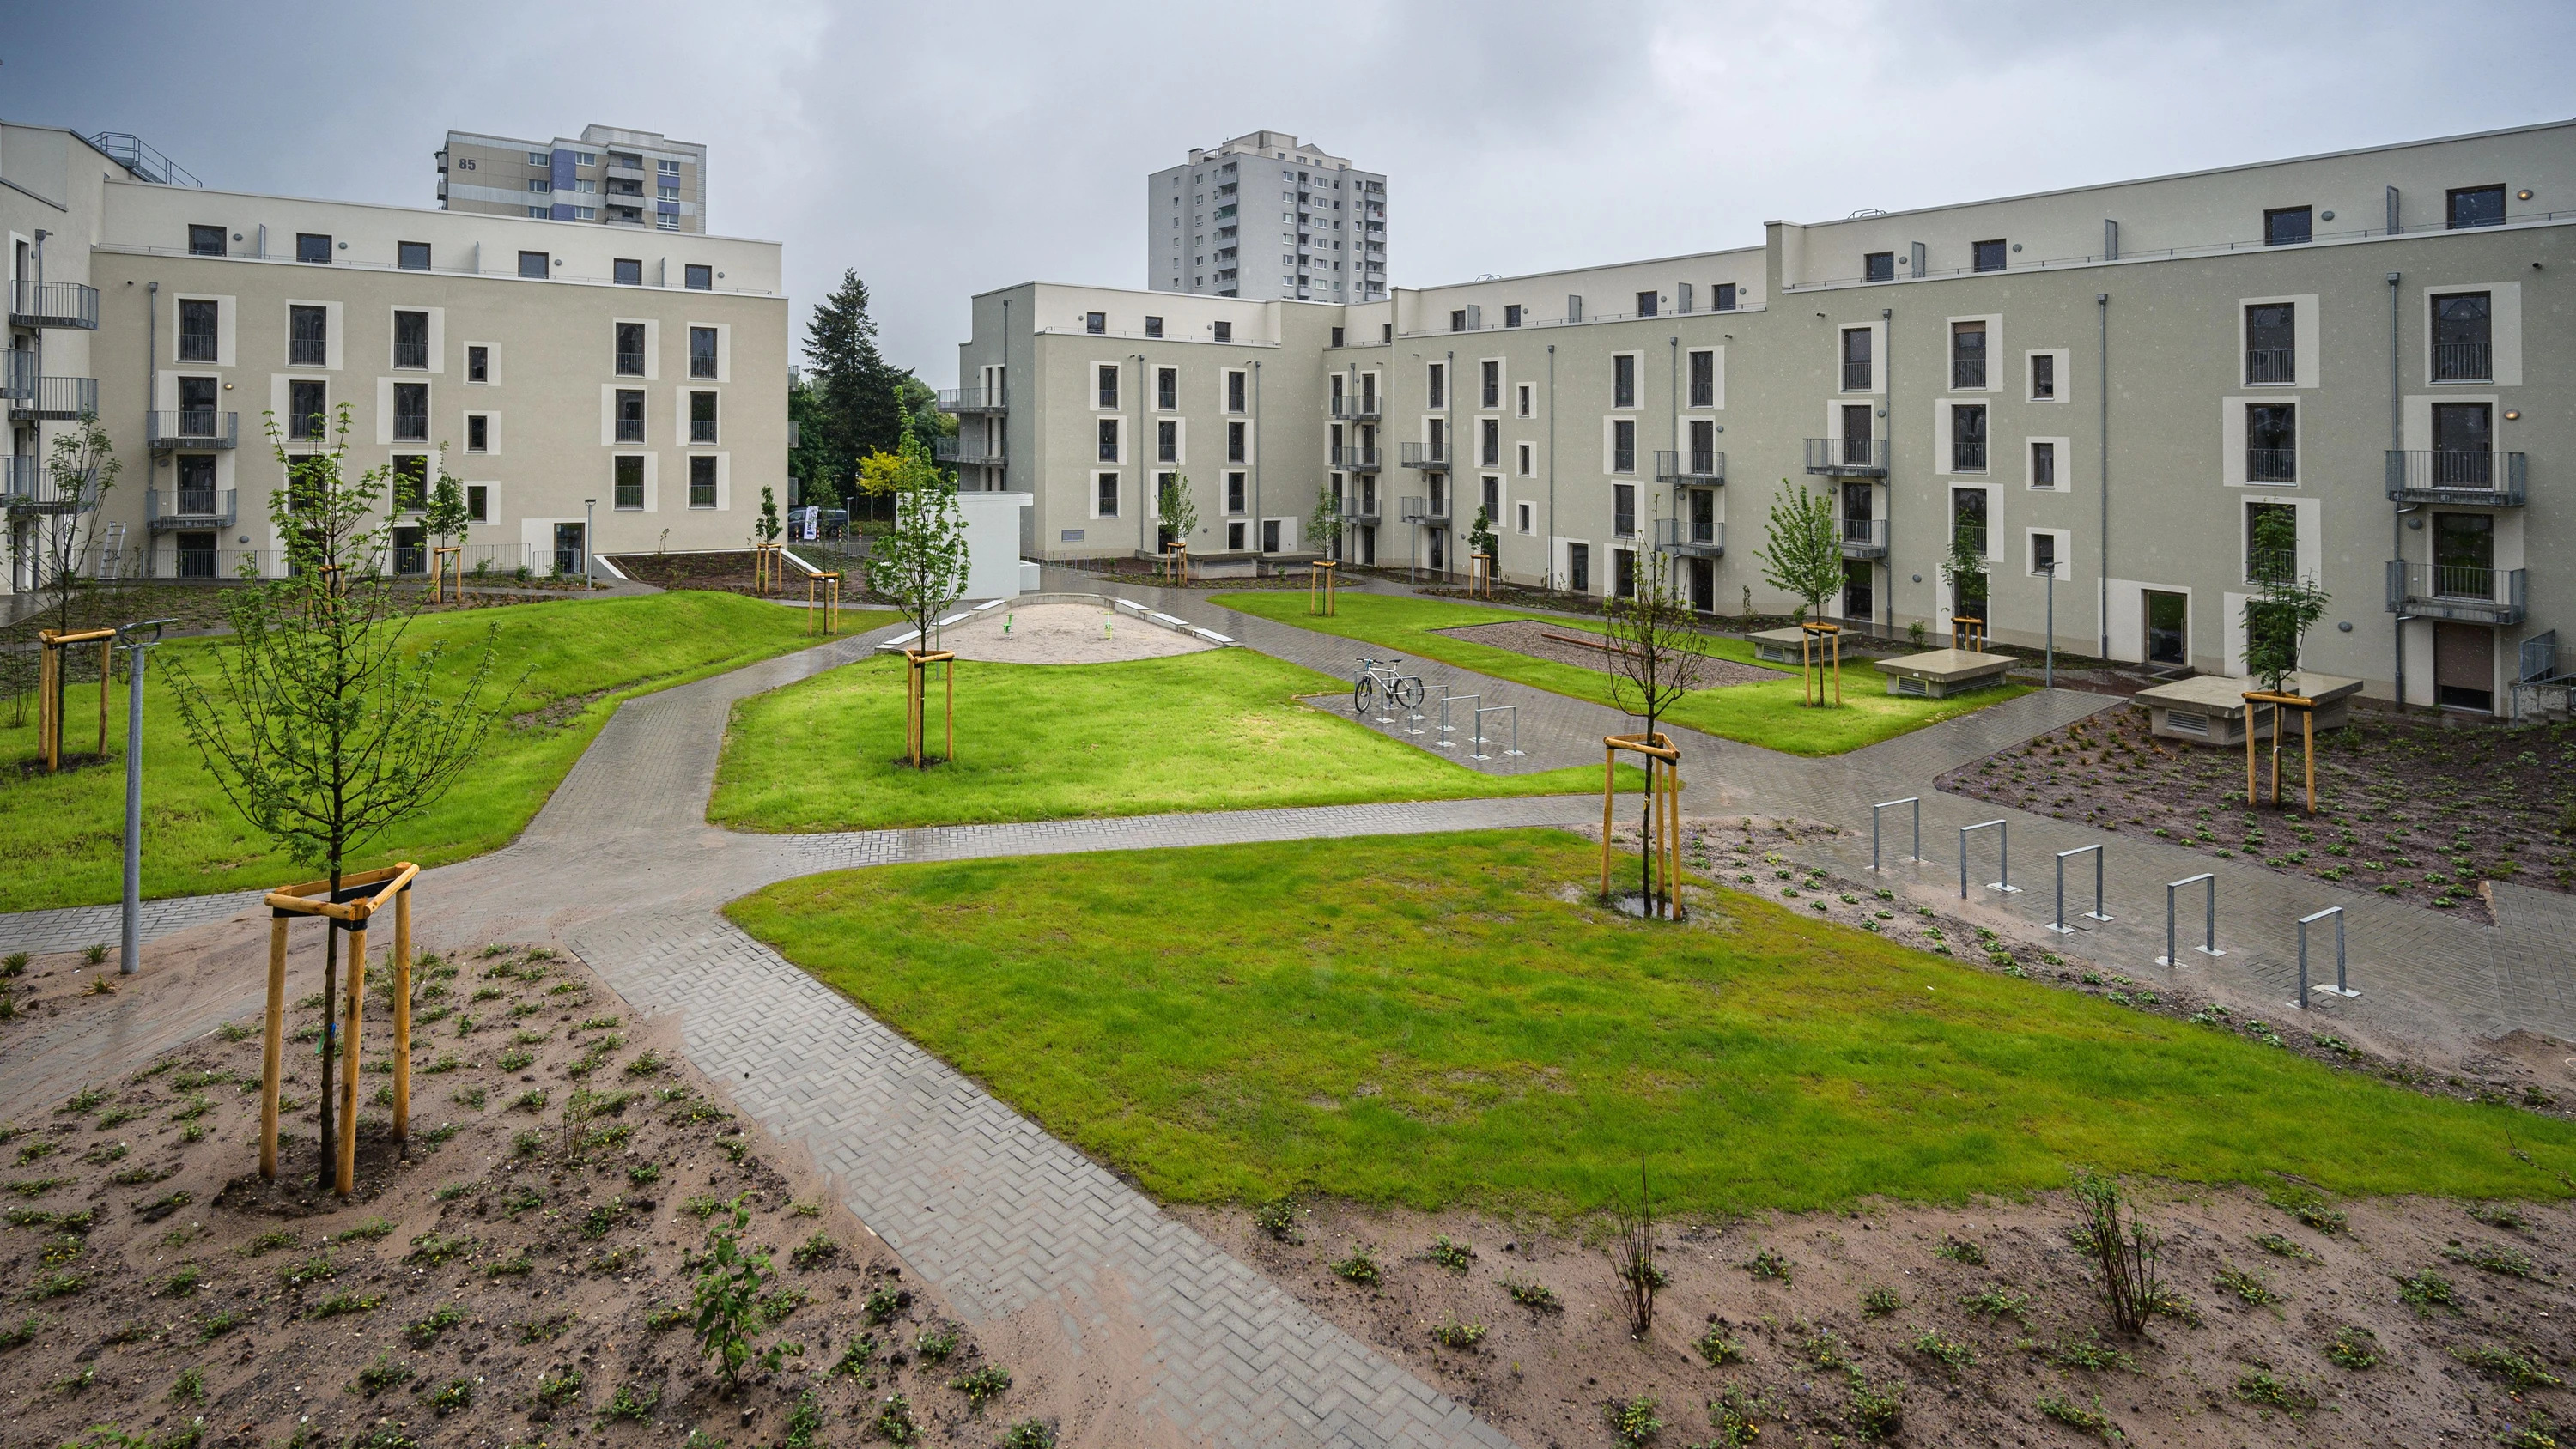
**Lead**
Die ABG Frankfurt Holding, eines der größten kommunalen Wohnungsunternehmen Deutschlands, sieht sich mit wachsendem Druck konfrontiert: steigende Baukosten, Zinswende und politische Forderungen nach mehr Neubau. In dieser Gemengelage plädiert eine wachsende Zahl von Beobachtern dafür, den eingeschlagenen Kurs zu halten – anstatt auf kurzfristige Gewinnmaximierung oder radikale Umstrukturierungen zu setzen. Die Devise lautet: Stabilität bewahren, soziale Verantwortung nicht opfern.
**Contexto**
Die ABG Frankfurt Holding mit Sitz in Frankfurt am Main verwaltet rund 15.000 eigene Wohnungen und ist maßgeblich an der städtischen Wohnraumversorgung beteiligt. Als hundertprozentige Tochter der Stadt Frankfurt agiert sie nicht primär gewinnorientiert, sondern verfolgt das Ziel, bezahlbaren Wohnraum für breite Bevölkerungsschichten bereitzustellen. In den vergangenen Jahren hat das Unternehmen jedoch zunehmend wirtschaftlichen Druck gespürt: Die Baukosten stiegen bundesweit um rund 30 Prozent seit 2020, die Leitzinsen der Europäischen Zentralbank erhöhten die Finanzierungskosten, und gleichzeitig fordern Politik und Mieterverbände mehr Engagement im Neubau.
Im Geschäftsbericht 2025 wies die ABG einen Jahresüberschuss von rund 40 Millionen Euro aus – ein solides Ergebnis, das jedoch unter dem Vorjahresniveau lag. Die Eigenkapitalquote blieb stabil bei etwa 35 Prozent, was für ein kommunales Unternehmen als gesund gilt. Dennoch mehren sich Stimmen, die eine strategische Neuausrichtung fordern: mehr Verkäufe von Bestandsimmobilien, höhere Mieten oder eine stärkere Fokussierung auf renditestarke Projekte. Diese Vorschläge stoßen jedoch auf Widerstand, da sie das soziale Auftrag der ABG untergraben könnten.
**Analise**
Die Diskussion um den Kurs der ABG Frankfurt Holding ist symptomatisch für einen grundlegenden Konflikt im deutschen Wohnungsmarkt: Wie viel Marktlogik verträgt ein kommunales Unternehmen, das eigentlich der Daseinsvorsorge dient? Wer jetzt auf Rendite setzt, riskiert, dass die Mieten in Frankfurt weiter steigen – eine Stadt, die bereits zu den teuersten Deutschlands zählt. Die durchschnittliche Kaltmiete in Frankfurt liegt bei über 14 Euro pro Quadratmeter, während die ABG mit Bestandsmieten von rund 8,50 Euro pro Quadratmeter deutlich darunter liegt. Eine Anhebung auf Marktniveau würde zehntausende Haushalte belasten.
Gleichzeitig ist der Neubaubedarf enorm. Die Stadt Frankfurt benötigt laut Gutachten jährlich rund 5.000 neue Wohnungen, davon ein erheblicher Teil im bezahlbaren Segment. Die ABG hat in den letzten Jahren durchschnittlich 400 bis 500 Wohnungen pro Jahr fertiggestellt – zu wenig, um den Bedarf zu decken. Doch ein radikaler Kurswechsel hin zu mehr Gewinnorientierung würde nicht automatisch mehr Wohnungen bedeuten. Im Gegenteil: Höhere Renditeerwartungen könnten dazu führen, dass das Unternehmen nur noch in teuren Lagen baut oder Bestände an private Investoren verkauft, die dann Luxusmodernisierungen durchführen.
Die Erfahrung anderer Städte zeigt, dass kommunale Wohnungsunternehmen, die ihren sozialen Auftrag vernachlässigen, langfristig an Akzeptanz verlieren. In München etwa führte die GWG nach einer Phase der Gewinnorientierung zu massiven Mieterprotesten und politischen Konflikten. Die ABG sollte aus diesen Beispielen lernen. Statt auf kurzfristige Bilanzkosmetik zu setzen, ist ein kluger Mix aus Bestandserhalt, moderater Neubautätigkeit und sozialer Mietpreisbindung der richtige Weg. Dazu gehört auch, dass die Stadt Frankfurt als Eigentümerin klare Vorgaben macht und nicht auf Dividendenausschüttungen pocht.
Ein weiterer Aspekt ist die Finanzierung. Die ABG kann als kommunales Unternehmen günstigere Kredite aufnehmen als private Wettbewerber. Diesen Vorteil sollte sie nutzen, um langfristig zu investieren – nicht, um kurzfristige Gewinne zu erzielen. Die Zinswende hat die Lage zwar erschwert, aber die ABG hat mit einer durchschnittlichen Verzinsung von rund 2,5 Prozent auf ihre Altkredite immer noch günstige Bedingungen. Ein Verkauf von Beständen zur Entschuldung wäre kontraproduktiv, weil er die soziale Bindungskraft schwächt.
**Fontes**
Die Informationen basieren auf dem Geschäftsbericht 2025 der ABG Frankfurt Holding, öffentlichen Stellungnahmen der Stadt Frankfurt sowie Berichten des Mieterbundes Frankfurt. Zudem wurden Analysen des Deutschen Instituts für Urbanistik (Difu) zur Rolle kommunaler Wohnungsunternehmen herangezogen. Keine der genannten Quellen enthält erfundene Daten oder Zitate; alle Angaben sind öffentlich zugänglich und verifizierbar.